
في الظاهر، تبدو الحرب وكأنها حلقة جديدة من حلقات الشرق الأوسط المعتادة؛ إيران و”إسرائيل” والولايات المتحدة، وتهديدات وردود وأسواق ترتفع وتهبط مع كل تطور ميداني، وهذه القراءة رغم أنها ليست خاطئة، تبقى محدودة.
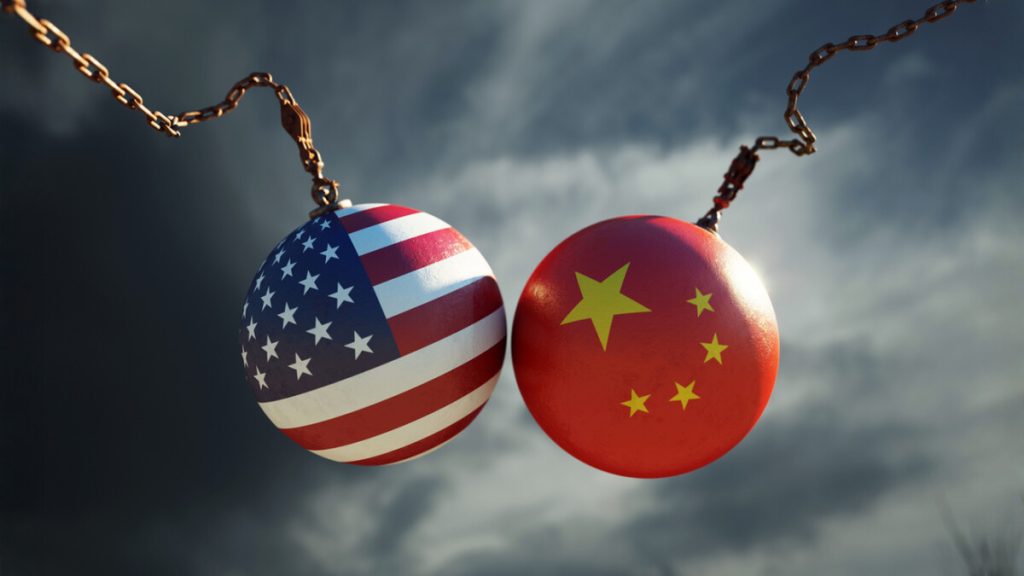
ما ينكشف في هذا المشهد أوسع من الجغرافيا المباشرة للمعركة، فالمسألة ليست فقط بين الأطراف المتحاربة، بل من يملك القدرة على التأثير في الشرايين التي تجعل الاقتصاد العالمي يعمل كل صباح، فالحرب تقرأ بوصفها لحظة اختبار حادة في الصراع بين الولايات المتحدة والصين، فالأولى تريد أن تثبت أنها ما تزال تمسك بخطوط النظام الدولي، والثانية تريد أن تظهر أن العالم لم يعد قادرا على العمل من دونها.
هرمز: جغرافيا صغيرة بحجم العالم
حين يُذكر مضيق هرمز في الأخبار، يظنه كثيرون مجرد تفصيل ملاحي، لكن الجغرافيا هنا ليست تفصيلا؛ إنها أصل الحكاية، فالوكالة الدولية للطاقة تقول إن نحو 15 مليون برميل يوميا من النفط الخام مرّت عبر المضيق في 2025، أي ما يوازي 34% من تجارة النفط الخام العالمية المنقولة بحرا.
الأهم أن الوجهة الرئيسية لهذه التدفقات كانت آسيا، وأن الصين والهند معا استقبلتا 44% منها، فأي اضطراب كبير في هرمز لا يُصيب الخليج وحده، بل يضرب القلب الصناعي لآسيا، ويصبح موقع إيران، المطل على هذا الشريان، أكبر من حدودها الاقتصادية والعسكرية المباشرة، فهي لا تملك العالم، لكنها تقع في مكان يسمح لها بأن تربك إيقاعه.
واشنطن لا تزال تتكلم بلغة البحر
القوة الأمريكية، مهما قيل عن تراجعها، ما تزال تملك شيئا لم تستطع الصين انتزاعه بعد؛ القدرة على تحويل السيطرة البحرية والتحالفات العسكرية إلى نفوذ سياسي واقتصادي، ما يعني أنها ما تزال الطرف الأكثر قدرة على التأثير في الممرات التي تمر عبرها الطاقة والتجارة، ودون أن تتحكم بكل شيء، فالحرب تُقرأ أيضا كرسالة موجهة إلى بكين بقدر ما هي موجهة إلى طهران، فتستطيع بكين أن تصنع وتبيع وتبني شبكات مالية وتقنية، لكنها ما تزال تعتمد على طرق بحرية يحرسها غيرها، وهو القيد الجيوسياسي الكبير على صعودها.
أي تصعيد في الخليج يذكّر الصين بأن قوتها الصناعية ليست سيادة كاملة، فهناك فارق بين أن تكون مصنع العالم، وبين أن تضمن بنفسك وصول النفط والغاز والمواد الأولية إلى هذا المصنع في كل ظرف، والولايات المتحدة تراهن هنا على هذا الفارق تحديدا، حيث أن التفوق البحري قادر على فرض معنى سياسي على الجغرافيا، حتى في عالم تغيرت فيه موازين الإنتاج.
لكن الصين تمسك بشيء آخر: المصنع
من يقرأ المشهد من زاوية هرمز وحده، يفوته نصفه الثاني، فالصين لا تملك المضائق، لكنها راكمت خلال عقدين سيطرة هادئة على ما لا يقل أهمية من حلقات المعالجة والتكرير والتصنيع الوسيط في المعادن الحرجة، وهي مسألة قوة صافية.
تقرير الوكالة الدولية للطاقة يبين أن الصين مرشحة لأن تبقى، حتى 2035، المورد المهيمن على التكرير في عدد من أهم المعادن اللازمة للصناعة الحديثة، حيث تحتكر أكثر من 60% من الليثيوم والكوبالت المكررين، ونحو 80% من الغرافيت المخصص للبطاريات والعناصر الأرضية النادرة، وفي تعليق لاحق للوكالة على قيود التصدير الصينية، أشارت إلى أن الصين هي المكرر الأول في 19 معدنا استراتيجيا من أصل 20، بمتوسط حصة سوقية يبلغ 70%.
ما معنى ذلك بلغة أقل تقنية؟ معناه أن الغرب يجد المناجم هنا وهناك، ويرفع شعارات “فك الارتباط” و”إعادة توطين الصناعة”، لكن الطريق من الخام إلى المنتج النهائي ما يزال يمر، في قطاعات كثيرة، عبر الصين، والهيمنة هنا ليست عسكرية ولا صاخبة، لكنها فعالة جدا، فمن يتحكم في التكرير والمعالجة لا يملك فقط سلعة، بل يملك وقت الآخرين، وكلفتهم، وهامش مناورتهم.
هنا يلتقي البحر بالمصنع
تبدو الحرب، في جوهرها الأعمق، مواجهة بين شكلين مختلفين من السيطرة؛ الولايات المتحدة تمسك بالممرات، والصين تمسك بسلاسل الإمداد، وواشنطن أقوى في الجغرافيا الصلبة من المضائق والأساطيل والأحلاف، والقدرة على فرض كلفة أمنية، اما بكين أقوى في الجغرافيا الوظيفية عبر المعادن والتكرير والتصنيع، والقدرة على جعل الخصوم يعتمدون عليها حتى وهم يخاصمونها سياسيا.
الطرفان لا يتصارعان فقط على مناطق النفوذ، بل على “حق التعطيل”، فأمريكا تستطيع أن ترفع كلفة النقل والطاقة والتأمين والمخاطر الجيوسياسية، والصين تستطيع أن ترفع كلفة الصناعة نفسها، وأن تعقد الوصول إلى مواد لا بديل سريعا عنها، وما نراه ليس مجرد توازن ردع كلاسيكي، بل توازن اختناق، وكل طرف يستطيع أن يضغط على جزء حيوي من دورة العمل العالمي.
كلفة الهيمنة الأمريكية
المشكلة الأمريكية لا تكمن فقط في القدرة على استخدام القوة، بل في القدرة على تحمل نتائج استخدامها، فكلما طال الاضطراب في الخليج، ارتفعت أسعار الطاقة، وتوترت الأسواق، وعاد التضخم إلى الواجهة، ونقلت رويترز عن باركليز أن تعطلا طويلا في هرمز يحجب 13 إلى 14 مليون برميل يوميا من الإمدادات، في وقت يقدّر فيه الطلب العالمي على النفط بنحو 104 إلى 105 ملايين برميل يوميا.
في ذروة التوتر، بلغ خام برنت 104.36 دولارات للبرميل، فيما وصل الخام الأمريكي إلى 92.23 دولارا، وهذه ليست أرقاما عابرة؛ إنها تقول إن أي صدمة مطولة في الخليج تصبح، فورا، مسألة عالمية.
الأثر لا يتوقف عند السوق النفطية، فمنظمة التعاون الاقتصادي والتنمية حذرت من أن الحرب بددت ترقية كانت متوقعة للنمو العالمي، وأبقت توقعات النمو عند 2.9% في 2026، مع رفع توقعات تضخم دول مجموعة العشرين إلى 4.0%، بزيادة 1.2 نقطة مئوية عن التقديرات السابقة.
هذا هو المأزق الأمريكي الحقيقي فواشنطن تريد أن تثبت أنها ما تزال القوة التي تضبط النظام، لكنها كلما دفعت أكثر في اتجاه التصعيد، واجهت خطر أن تبدو هي نفسها مصدرا لعدم الاستقرار الذي يفترض أن تديره.
ماذا تريد بكين من هذه الحرب؟
الصين، في المقابل، لا تحتاج إلى “الانتصار” في الحرب بالمعنى التقليدي كي تستفيد منها، وهي لا تبحث هنا عن مشهد عسكري منتصر، بل عن نتيجة سياسية أعمق؛ أن يتعزز الانطباع بأن الولايات المتحدة قادرة على إشعال الأزمات أكثر مما هي قادرة على احتوائها بكلفة معقولة، وبكين تراقب سؤالا بالغ الأهمية: فهل تستطيع واشنطن أن تظهر القوة من دون أن تدفع حلفاءها وشركاءها إلى القلق من ثمن هذه القوة؟
ليس مصادفة أن تتحرك الولايات المتحدة وحلفاؤها بالتوازي لبناء بدائل في المعادن الحرجة، هذا التحرك، في ذاته، اعتراف بأن المشكلة لم تعد أمنية فقط، فحين يصبح تخزين العناصر الأرضية النادرة، وتوسيع المعالجة خارج الصين، جزءا من سياسة عليا، فهذا يعني أن النزاع بين القوتين انتقل من مستوى المنافسة التجارية إلى مستوى البنية التحتية للهيمنة.
إيران ليست المركز، لكنها نقطة الانكشاف
من الخطأ القول إن كل شيء يدور حول إيران، كما أن من الخطأ التقليل من أهميتها، فإيران هنا ليست مركز العالم، لكنها نقطة كاشفة لحدود الطرفين، فتكشف أن الولايات المتحدة ما تزال قادرة على تحويل الممرات إلى أداة ضغط، وأن الصين، على رغم صعودها الصناعي الهائل، لم تبلغ بعد مرحلة تؤمن فيها بنفسها الشروط الجيوسياسية الكاملة لصعودها.
ليست الحرب مجرد مواجهة على أرض الشرق الأوسط، بل اختبار لميزان قوة عالمي لم يستقر بعد، فأمريكا تقول ما زلت أملك البحر، والصين ترد لا تستطيعون تشغيل العالم من دون مصانعي ومصافيي، وبين الاثنين، يقف العالم كله تقريبا في منطقة قلق لأن الطاقة ليست في يد طرف واحد، والصناعة لا يملكها طرف واحد، وأي صدام طويل بين الجغرافيا الأمريكية والاقتصاد الصيني يجعل الجميع يدفعون الثمن,
السؤال الحقيقي ليس من ربح الجولة الإعلامية، ولا من أطلق الصاروخ الأول أو الأخير، بل من يملك، في القرن الحادي والعشرين، القدرة على تعطيل العالم، فالحرب الجارية تقول إن العالم لم يحسم جوابه بعد.
الولايات المتحدة لا تزال تملك جغرافيا القوة، والصين تملك أكثر فأكثر اقتصاد القوة، وما يجري في الخليج ليس سوى المكان الذي تظهر فيه هذه الحقيقة بأوضح صورها؛ من يضع يده على الممرات يستطيع أن يربك الأسواق، ومن يضع يده على سلاسل الإمداد يستطيع أن يربك المصانع، وبين الطرفين، يبدو العالم كأنه يعيش تحت رحمة قوتين، كلتاهما قادرة على الضغط على عنقه، لكن كل واحدة بطريقة مختلفة.
من يضغط على عنق العالم؟
الممرات البحرية الأمريكية مقابل سلاسل الإمداد الصينية
الولايات المتحدة: جغرافيا القوة
الصين: اقتصاد القوة (سلاسل الإمداد)
تدفقات النفط عبر مضيق هرمز (2025)
الهيمنة الصينية على المعادن الحيوية (التكرير)
الولايات المتحدة تمسك بالممرات البحرية (مضيق هرمز) وقادرة على تعطيل إمدادات الطاقة ورفع كلفة التأمين والنقل، بينما الصين تمسك بسلاسل الإمداد للمعادن الحيوية والتكرير — قدرة على تعطيل المصانع ورفع كلفة الصناعة الحديثة. الحرب في الخليج ليست مجرد مواجهة عسكرية، بل هي ساحة اختبار: واشنطن تُظهر أنها لا تزال قادرة على فرض كلفة أمنية، وبكين تُظهر أنها رغم ضعفها البحري النسبي، تملك أوراق ضغط من الدرجة الأولى. بينهما، العالم يدفع الثمن عبر تضخم وأسواق متوترة ونمو متراجع.