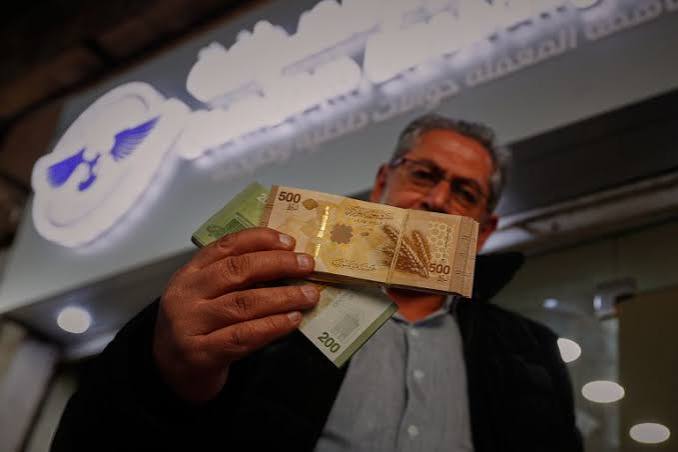

جاوزت تقلبات سعر الدولار في سوريا خلال حزيران 2026 مسألة الحركة يومية في سوق الصرف، وأصبحت مؤشرا مكثفا على طبيعة الاقتصاد السوري في لحظة انتقالية شديدة الحساسية.
الدولار الذي بدأ الشهر حول عتبة 14 ألف ليرة، ثم صعد سريعا إلى حدود 14,600 في منتصف الشهر، قبل أن يتراجع تدريجيا إلى ما دون 14 ألفا في 25 حزيران وفق بعض المنصات، لم يتحرك بفعل العرض والطلب، بل داخل سوق مثقلة بندرة الثقة، وتعدد الأسعار، وضعف المعلومات، وتباين قدرة الأفراد والمؤسسات على الوصول إلى الدولار.
لا يمكن قراءة هذه التقلبات على أنها نتيجة “سوق حرة” تعمل بكفاءة، فالسوق السورية ليست مثالية؛ إنها تعاني من اختلالات معلوماتية، وفجوة بين السعر الرسمي والموازي، وضعف في المؤسسات، وتوقعات متوترة لدى التجار والمواطنين، فيصبح سعر الصرف نتيجة سياسية واجتماعية ومالية.
استقرار هش لا يعكس قوة حقيقية
بين 1 و6 حزيران، تحرك الدولار ضمن نطاق ضيق نسبيا حول 14 ألف ليرة، ويمكن وصف هذه المرحلة بأنها استقرار، لكن السؤال الأهم ليس هل استقر السعر؟ بل ما طبيعة هذا الاستقرار؟
في اقتصاد طبيعي، يعكس استقرار سعر الصرف توازنا بين الإنتاج، الصادرات، الاحتياطيات، تدفقات النقد الأجنبي، وثقة السوق، أما في الحالة السورية، فإنه نتيجة ركود في الطلب، وحذر من المضاربين، وترقب سياسي، أو ضعف في حركة الاستيراد، فهو ليس بالضرورة مؤشر تعافٍ، بل ربما تعبير عن جمود مؤقت.
الأسواق لا تقول الحقيقة دائما، خصوصا حين تكون المعلومات ناقصة وموزعة بشكل غير عادل، فالمواطن يرى السعر النهائي على شاشة الهاتف أو في نشرة السوق، لكنه لا يرى حجم التدخلات، ولا شبكات المضاربة، ولا حركة الكاش، ولا قرارات المستوردين، ولا توقعات كبار التجار، فيصبح “الاستقرار” نفسه بحاجة إلى تفكيك.
السوق حين يعاقب غياب الثقة
ابتداء من 7 حزيران، بدأ الدولار يتحرك صعودا بشكل واضح، وانتقل من مستويات قريبة من 14 ألفا إلى 14,130 ثم واصل الارتفاع حتى بلغ ذروته في 13 حزيران عند حدود 14,550 شراء و14,650 مبيعا، وهذا الارتفاع خلال أيام قليلة يكشف هشاشة بنيوية في سوق الصرف.
في الأسواق المستقرة، لا تقفز العملة الأجنبية بهذه السرعة إلا نتيجة صدمة قابلة للتحديد، مثل قرار نقدي أو أزمة سياسية أو نقص في المعروض، أو تبدل واسع في التوقعات.
في الحالة السورية، فإن الغموض نفسه يصبح صدمة، فضعف المعلومات، وتعدد مصادر التسعير، وغياب مرجعية موثوقة للسوق، تدفع المتعاملين إلى التحوط لا إلى التخطيط، فيتحول سعر الصرف من نتيجة لحركة العرض والطلب إلى انعكاس مباشر لاختلال الثقة بين السوق والمؤسسات.
يمكن فهم هذا الأمر عبر مفهوم “عدم تناظر المعلومات”، فبعض اللاعبين يعرفون أكثر من غيرهم، أو يملكون قدرة أعلى على الوصول إلى الدولار، أو يستطيعون نقل الكلفة إلى المستهلك.
أما المواطن العادي فيدفع النتيجة مرتين، الأولى عبر تدهور القوة الشرائية، والثانية نتيجة ارتفاع الأسعار حتى عندما يتراجع الدولار لاحقا.
الذروة التي تكشف اقتصاد التوقعات
ذروة الارتفاع في 13 حزيران كانت لحظة اختبار لسلوك السوق، فحين يقترب الدولار من 14,600 ليرة، يتغير سلوك الجميع.
التاجر لا يسأل عن السعر الحالي فقط، بل عن السعر المحتمل بعد أسبوع، والمستهلك يسرع الشراء خوفا من الغلاء، أما أصحاب المدخرات الصغيرة فيتجهون إلى الدولار باعتباره ملاذا، حتى لو كان الشراء عند سعر مرتفع، فتتحول التوقعات إلى قوة مادية تصنع السعر بدل أن تكتفي بتوقعه.
هذه الحلقة معروفة في الاقتصادات الضعيفة، فالخوف من انخفاض العملة يؤدي إلى طلب أكبر على الدولار، ما يؤدي إلى انخفاض إضافي في العملة، ثم يستخدم الانخفاض الجديد دليلا على صحة الخوف الأول، وهذا الحلقة ذاتية التعزيز، لا يستطيع السوق وحده كسرها.
إنها ليست “عقلانية فردية” تقود إلى نتيجة جماعية جيدة، فكل فرد يتصرف لحماية نفسه، لكن مجموع هذه التصرفات يدفع السوق إلى مزيد من الاضطراب، وتصبح الدولة والمؤسسات النقدية مطالبة بتقديم معلومات موثوقة، وسياسات واضحة، وأدوات تهدئة، لا مجرد نشرات أسعار رسمية منفصلة عن الواقع.
الهبوط بعد الذروة: تصحيح أم تحسن؟
بعد ذروة 13 حزيران، دخل الدولار مسار هبوطي تدريجي، فتراجع متوسط السعر إلى نحو 14,435 ليرة في 14 حزيران، ثم استقر قرب 14,400 ليرة في 16 و17 من الشهر نفسه، قبل أن ينخفض إلى 14,265 ليرة في 19 و20 حزيران.
استمر التراجع حتى بلغ نحو 14,175 ليرة في 24 حزيران، فيما سجلت بعض المنصات في 25 حزيران مستوى أدنى، عند 13,650 ليرة للشراء و13,750 ليرة للمبيع.
رغم أهمية هذا التراجع، فإنه لا يبرر الحديث عن تحسن اقتصادي واضح، فانخفاض سعر الدولار يكون أحيانا حركة تصحيح قصيرة داخل سوق شديدة الحساسية، لا مؤشرا مباشرا على استعادة الليرة لقوتها.
كما يزيد اختلاف المصادر بين 24 و25 حزيران الحاجة إلى قراءة حذرة، لأن السوق السورية لا تملك سعرا موحدا يمكن اعتماده معيارا نهائيا للمقارنة.
المشكلة الأهم أن الأسعار المحلية لا تهبط بالسرعة نفسها التي يرتفع فيها الدولار، عندما يصعد ترتفع أسعار السلع بسرعة بحجة الكلفة، وبعد انخفاضه يتأخر تراجع الأسعار أو لا يحدث أصلا.
تظهر هنا كلفة عدم العدالة في السوق، فالتاجر القادر على تعديل السعر يوميا يحمي نفسه، بينما العامل والموظف وصاحب الدخل الثابت لا يملكون آلية مماثلة لحماية أجورهم.
سياسة سعرين واقتصاد ثقة مكسورة
أحد أبرز مؤشرات الخلل في حزيران كان استمرار الفجوة بين السعر الرسمي والسوق الموازية، ففي وقت بقي السعر الرسمي حول 11,250 للشراء و11,350 للمبيع بالليرة القديمة، كان سعر السوق أعلى بكثير، يدور بين 14 ألفا و14,600 في معظم الشهر.
هذه الفجوة تنتج حوافز اقتصادية خطيرة، فمن يستطيع الوصول إلى الدولار بالسعر الرسمي يملك امتيازا، ومن لا يستطيع، يشتري من السوق الموازي ويدفع كلفة أعلى، ويتحول سعر الصرف إلى أداة لإعادة توزيع غير معلنة عبر امتيازات لفئات قادرة على الوصول، وخسائر للفئات التي تدفع وفق سعر السوق.
المؤسسات العادلة لا تكتفي بإعلان سعر رسمي، بل تضمن أن تكون قواعد الوصول إلى الموارد واضحة وشفافة، أما حين يكون السعر الرسمي بعيدا عن السعر الفعلي، فإن السوق لا يصدق السعر الرسمي، والمواطن لا يبني توقعاته عليه، والتاجر لا يسعر بضائعه وفقه. يصبح السعر الرسمي إشارة ضعيفة، بينما تصبح السوق الموازية هي المرجع العملي.
من يدفع ثمن التقلب؟
تقلب الدولار لا يصيب الجميع بالتساوي، فكبار التجار يستطيعون التحوط بالدولار، والمستوردون ينقلون الخسارة إلى المستهلك، وأصحاب الأصول العقارية أو الذهبية يحمون جزءا من ثرواتهم.
تقع الكلفة الأكبر على الفئات الأكثر ضعفا، لا لأنها الأكثر انكشافا على تقلبات السوق فحسب، بل لأنها الأقل قدرة على التحوط أمامها.
الاقتصاد ليس مجرد مؤشرات كلية، بل توزيع غير متكافئ للكلفة والمخاطر، وعندما يتقلب الدولار مئات الليرات خلال أيام، فإن العبء لا يقع على السوق بوصفه كتلة واحدة، بل ينتقل سريعا إلى الفئات الأقل قدرة على حماية دخلها أو تعديل إنفاقها.
إدارة سعر الصرف في سوريا لا يمكن أن تقوم على النشرات الرسمية أو الضبط النقدي وحدهما، بل تحتاج إلى شفافية في بيانات القطع وآليات التدخل وتمويل المستوردات، وإلى سياسة تدريجية تقلص الفجوة بين السعر الرسمي والموازي من دون قرارات مفاجئة تزيد عدم اليقين.
يتطلب الاستقرار مؤسسات رقابية تحد من الاحتكار والمضاربة، وأدوات حماية اجتماعية تخفف انتقال كلفة التقلبات إلى الأجور والفئات الأضعف، لأن العملة لا تستقر بقرار إداري، بل حين يثق الناس بأن السوق لا يعمل ضدهم وأن كلفة الأزمة لا تحمل دائما لمن هم أقل قدرة على تحملها.
الليرة كاختبار للمؤسسات
تكشف تقلبات حزيران 2026 أن معركة الليرة السورية ليست مع الدولار وحده، بل ضد غياب الثقة، وضعف المعلومات، وفجوة الأسعار، واقتصاد يسمح بتحويل المخاطر إلى الفئات الأقل قدرة على الدفاع عن نفسها.
ربما يرتفع الدولار أو ينخفض في الأيام المقبلة، لكن السؤال هل تملك سوريا مؤسسات قادرة على تحويل استقرار الصرف من حدث عابر إلى قاعدة اقتصادية؟ ما لم يحدث ذلك، ستبقى الليرة تتحرك بين موجات خوف مؤقتة وارتياح مؤقت، فيما يدفع المجتمع كلفة سوق لا يملك فيه الجميع القدر نفسه من المعلومات، ولا القدرة نفسها على النجاة.