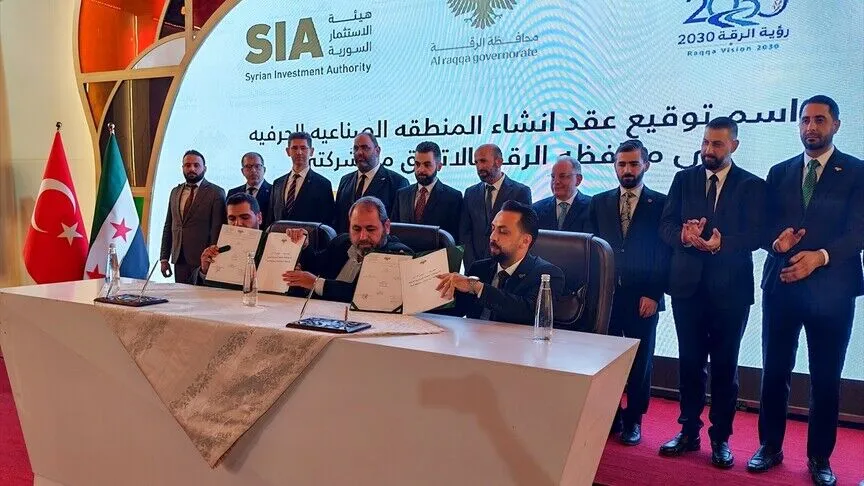

يبدو مشروع منطقة صناعية بقيمة معلنة تقارب 200 مليون دولار في الرقة خبرا اقتصاديا عاديا ضمن موجة العقود التي تشهدها سوريا.
اختيار الرقة تحديدا يجعل القصة مختلفة، فالمحافظة كانت قبل أشهر جزءا من صراع مفتوح على شمال شرق سوريا، بينما تتحول اليوم إلى مساحة تتقدم فيها الأدوات الاقتصادية على حساب اللغة العسكرية، فتغيرت وسائل النفوذ، لكن التنافس لم ينته.
المسألة لا تتعلق بحجم المال وحده، فاقتصاد ما بعد الحرب أكثر حساسية في بلد مؤسساته منهكة، فتصبح شروط الاستثمار وطريقة توزيع عوائده أهم من قيمة العقد المعلنة.
المال الذي يدخل ليس كل القصة
الرقة بحاجة واضحة إلى الاستثمار بعد سنوات أضعفت اقتصادها وقدرتها الإنتاجية، فتحمل المنطقة الصناعية الجديدة فرصة لتحريك النشاط المحلي، لكن قيمتها الحقيقية ستتوقف على ما تتركه داخل المحافظة من وظائف وقدرة إنتاجية مستدامة.
لكن الاختبار يبدأ من شروط المشروع لا من قيمته المعلنة، فحتى الآن، لا تكشف المعلومات المنشورة بما يكفي عن طبيعة التمويل وتوزيع المكاسب ومدى استفادة الشركات والعمال السوريين منه.
مع غياب هذه التفاصيل، يبقى من المبكر الحكم على ما إذا كان المشروع سيعزز الاقتصاد المحلي أم يربطه بشبكة إنتاج وتمويل يملك الطرف الخارجي اليد الأقوى فيها.
تتحدد طبيعة المشروع إلى حد بعيد في هذه التفاصيل، فهي تفصل بين استثمار يوسع قدرة الاقتصاد المحلي وآخر يرسخ اعتمادا طويل الأجل على المستثمر الخارجي.
الرقة ليست موقعا عشوائيا
أهمية المشروع تأتي من الخريطة قبل أن تأتي من العقد، فتل أبيض تربط شمال الرقة مباشرة بولاية شانلي أورفا التركية، وإعادة تنشيط المعبر، وعودة حركة الترانزيت باتجاه العراق، تعني أن المحافظة تصبح جزءا من مسار تجاري يتجاوز السوق السورية نفسها.
بالنسبة إلى الشركات التركية، هذه ميزة يصعب منافستها، فالمعدات يمكن أن تصل برا خلال وقت قصير، وسلاسل التوريد موجودة أصلا على الجانب الآخر من الحدود، وهناك شبكة من رجال الأعمال السوريين والأتراك تعمل منذ سنوات في جنوب تركيا.
تجد الشركة التركية نفسها داخل الرقة بتكاليف أقل من منافس يأتي من الخليج أو الصين أو أوروبا.
المشكلة لا تبدأ من هذه الأفضلية، فهي نتيجة طبيعية للجغرافيا، إنما من تحول “الأفضلية” مع الوقت إلى سيطرة شبه كاملة على التوريد والنقل والخدمات المرتبطة بالمشروعات الجديدة، فيصبح الاقتصاد المحلي مرتبطا بمصدر واحد أكثر مما ينبغي.
مستقبل الصناعة في الرقة
المحافظة تنتج القمح والقطن ومحاصيل أخرى، لكنها عانت طويلا من ضعف الصناعات التي تحول هذه المواد إلى منتجات أعلى قيمة، وخروج المحصول خاما يعني أن الجزء الأكبر من الأرباح يخلق في مكان آخر.
لو نجحت المنطقة الصناعية الجديدة في تطوير الصناعات الغذائية والنسيجية والزراعية، ستتغير المعادلة فعلا، أما إذا اقتصر النشاط على ورش السيارات والنجارة وبعض الصناعات الخفيفة، فسيكون الأثر أقل بكثير من الصورة التي توحي بها أرقام الاستثمار.
المطلوب اقتصاديا أن تنتقل الرقة خطوة إلى الأمام في سلسلة الإنتاج، لا أن تبقى موردا للمواد الخام وسوقا للسلع المصنعة خارجها.
المستثمر يختار عادة النشاط الأكثر ربحا بالنسبة إليه، وليس بالضرورة النشاط الأكثر فائدة للمحافظة، وتحتاج الدولة إلى سياسة تحدد أين تريد توجيه الصناعة وما الذي تريد الاحتفاظ به داخل الاقتصاد السوري.
فرصة عمل لا تعني بالضرورة تنمية
من السهل الإعلان عن آلاف الوظائف والأصعب معرفة طبيعتها، فإذا كانت الوظائف منخفضة الأجر ولا تتضمن تدريبا حقيقيا، فيتحسن دخل بعض الأسر من دون أن تتطور قدرة الاقتصاد المحلي، وإذا ظلت الإدارة والتكنولوجيا والتسويق والتمويل خارج سوريا، فإن الجزء الأعلى من القيمة سيبقى خارجها أيضا.
عمليا، تحتاج الرقة إلى بناء قدرة محلية توازي بناء المصانع، بحيث يتحول الاستثمار إلى خبرة وإنتاج يستمران داخل المحافظة بعد انتهاء مرحلة التنفيذ، أو ستصبح المدينة الصناعية مجرد موقع إنتاج منخفض الكلفة يخدم شبكة اقتصادية مركزها الحقيقي على الطرف الآخر من الحدود.
تركيا لا تدخل وحدها
وجود قطر والصين وغيرهما يمنع قراءة المشهد باعتباره تمددا تركيا منفردا، هناك استثمارات قطرية ضخمة معلنة في قطاعات الزراعة والتصنيع، كما ظهرت مشروعات صينية محتملة في الصناعة الثقيلة.
لكن تعدد المستثمرين لا يضمن وحده مصلحة السوريين، حيث تتنافس الدول على الحصول على الأراضي والعقود والامتيازات، بينما تتنافس الحكومة السورية على جذب أكبر كمية ممكنة من رأس المال، فيصبح الإغراء كبيرا لتقديم إعفاءات وضمانات واسعة خشية انتقال المستثمر إلى مكان آخر.
تتحول المنافسة بين المستثمرين إلى منافسة على أفضل الشروط التي تمنحها الدولة لهم، وليس على أفضل ما يقدمونه للاقتصاد السوري.
المشكلة في ضعف المفاوض السوري
تدخل سوريا هذه المرحلة وهي بحاجة شديدة إلى المال والبنية التحتية وفرص العمل والمستثمر يستغل ذلك.
هذه الفجوة في القوة التفاوضية أخطر من جنسية المستثمر، فشركة تركية أو قطرية أو صينية ستبحث في النهاية عن الربح وتقليل المخاطر، ومهمة الحكومة منع تحول حاجة البلاد إلى سبب للتنازل عن شروط كان يمكن الحصول عليها.
شفافية العقود مسألة حاسمة، لأن شروطها تحدد في النهاية كيف ستتوزع المكاسب بين الدولة والمستثمر والاقتصاد المحلي، بينما خبر توقيع العقد لا يقول لنا شيئا عن ذلك حتى الآن.
نفوذ أقل ضجيجا
كان النفوذ في شمال سوريا خلال سنوات الحرب يقاس أساسا بخرائط السيطرة العسكرية وحدود الانتشار.
الاقتصاد يعمل بطريقة أكثر هدوءا، إذ يمكن للعلاقات التجارية المتراكمة أن تخلق اعتمادا يصعب تفكيكه حتى مع تغير الظروف السياسية، ما يمنح النفوذ الاقتصادي عمرا أطول من كثير من الترتيبات العسكرية.
ما يحدث في الرقة يمكن أن يكون فرصة لسوريا وتركيا معا، فقرب السوق التركية يخفض التكاليف ويفتح بابا للصادرات ويوفر رأس المال الذي تحتاجه المحافظة، لكنه يعطي النتيجة المعاكسة إذا تحول القرب إلى تبعية.
الاختبار الحقيقي في مقدار ما تضيفه هذه المشاريع إلى الاقتصاد المحلي، وما إذا كانت ستترك جزءا أكبر من القيمة والثروة داخل الرقة وسوريا، وليس في حفلات التوقيع، فيمكن معرفة ما إذا كانت الرقة تستعيد اقتصادها أم تدخل فقط في دائرة نفوذ جديدة.
الرقة بعد الحرب – قراءة بيانية للنفوذ الاقتصادي
الدول المستثمرة (النشاط النسبي)
القطاعات الصناعية المستهدفة
أين تبقى القيمة المضافة؟ (تقديري)
أبرز تحديات النفوذ الاقتصادي في الرقة
خلاصة تحليلية: النفوذ الاقتصادي أم التبعية؟
- الميزة الجغرافية: قرب الرقة من تركيا (معبر تل أبيض) يمنح المستثمر التركي أفضليّة تكلفة ولوجستية لا تُضاهى.
- القطاعات الحاسمة: النجاح الحقيقي مرتبط بالصناعات الغذائية والنسيجية والزراعية، لا بالورش الخفيفة فقط.
- مخاطر الاحتفاظ بالقيمة: الإدارة، التمويل، والتسويق خارج سوريا تعني تصدير الأرباح لا المنتجات.
- ضعف المفاوض السوري: الحاجة الماسة تجعل الدولة أكثر تنازلاً، ما يهدد شفافية العقود وتوزيع المكاسب.
- تنافس المستثمرين: وجود تركيا وقطر والصين قد يحول المنافسة إلى سباق للحصول على امتيازات، لا إلى تحسين للاقتصاد المحلي.