
لم تكن دول الخليج يوما طرفا راغبا في هذه الحرب، وبذلت عُمان جهدا دبلوماسيا مكثفا لاحتواء التصعيد، ففي مسقط، حيث استؤنفت القنوات الخلفية، انعقدت في 6 فبراير 2026 جولة مفاوضات غير مباشرة بين واشنطن وطهران، وبدا، حتى لحظة ما، أن اختراقا حقيقيا بات وشيكا.
لكن في 28 شباط، تغيّر المشهد فجأة؛ ضربة أمريكية – “إسرائيلية” استباقية، استندت إلى معلومات استخباراتية، فتحت الباب أمام رد إيراني لم يبقَ محصورا، ومنذ تلك اللحظة، لم تعد الحرب شأنا ثنائيا؛ بل امتدت جغرافيتها لتضع الخليج في قلبها.
حين تكشف البيانات ما تحجبه السياسة
بين 28 شباط و29 آذار 2026، سجل أكثر من 6,688 تهديدا جويا مؤكدا، والرقم بحد ذاته لافت، لكن دلالته الأعمق تكمن في توزيع الهجمات؛ فالدول العربية تلقت هجمات أكثر بنسبة 445% مقارنة بـ”إسرائيل”، وذلك وفق تقديرات عسكرية باحتواء هذه الدول على أجهزة التحكم والسيطرة من رادارات ومواقع دعم لوجستي للضربات “الإسرائيلية ضد طهران، فدول الخليج وحدها استُهدفت من إيران بنسبة تفوق استهداف “إسرائيل” بـ381%.
مركز الثقل الفعلي للهجمات لم يكن حيث بدأت الحرب، بل حيث لم تُعلن، فتوزيع الضربات داخل الخليج يعكس هذا الانزياح بوضوح:
- الإمارات: 2,343 هجمة (35%) — الهدف الأكثر كثافة
- الكويت: 925 هجمة (13.8%)
- السعودية: 825 هجمة (12.3%)
- البحرين: 565 هجمة (8.4%)
- قطر: أكثر من 295 هجمة (4.4%)
- عُمان: أكثر من 20 هجمة (0.3%)
من الأرقام إلى الواقع: كيف تُترجم الضربات على الأرض؟
الإمارات: البنية التحتية تحت الاختبار
أكثر من 260 صاروخاً و1440 طائرة مسيّرة استهدفت الدولة منذ بدء التصعيد، الحصيلة البشرية بقيت محدودة نسبياً (4 قتلى و117 إصابة)، لكن الرسالة كانت في مكان آخر:
مطارات دبي وأبوظبي تعرضت لأضرار، وثلاثة مراكز بيانات تابعة لأمازون أصيبت في 1 مارس، ما أدى إلى اضطرابات في خدمات سحابية تمس قطاعات مالية وتجارية واسعة.
الضربة هنا لم تكن عسكرية بقدر ما كانت “اقتصادية-رقمية”.
الكويت: عمق هشّ
251 صاروخا و472 طائرة مسيّرة، مع سقوط 6 قتلى وإصابة العشرات.
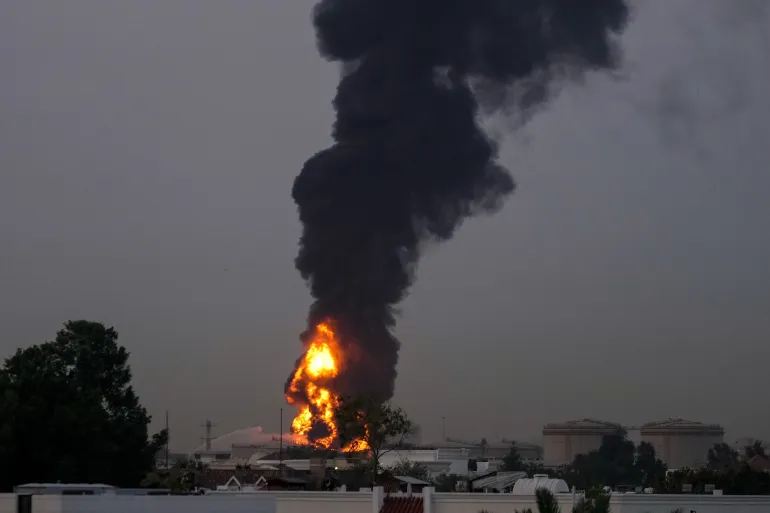
اللافت هو استهداف منشآت حيوية؛ محطة الصبية للطاقة شهدت حريقا في خزانات الوقود، وفي 30 آذار وحده، رُصد 14 صاروخا باليستيا و12 مسيّرة خلال 24 ساعة، أُصيب خلالها 10 عسكريين.
الإيقاع هنا تصاعدي، لا حادث عرضي.
البحرين: الجغرافيا السياسية كعبء
استهداف منشآت في المعامير وسترة، مع أضرار في مصفاة بابكو.
لكن العامل الحاسم هو استضافة الأسطول الأمريكي الخامس، ما يجعل البحرين هدفا بحكم الموقع، لا القرار.
قطر: الرسائل الدقيقة
صاروخان باليستيان في مطلع آذار، أحدهما اعترض، والآخر سقط في قاعدة العديد دون خسائر بشرية.
لاحقا، استهداف رادار إنذار مبكر ومخازن غذائية.
الضربات هنا محدودة، لكنها محسوبة بعناية.
السعودية: الطاقة في مرمى التهديد
اعتراض مسيّرة كانت متجهة نحو حقل شيبة في الربع الخالي.
الاستهداف لم يتحقق، لكن الرسالة واضحة: سوق الطاقة ليس بمنأى.
عُمان: الوسيط الذي لم يعفَ
حتى الدولة التي قادت الوساطة لم تسلم.
ميناء الدقم وصلالة تعرضا لهجمات بطائرات مسيّرة استهدفت خزانات الوقود، دون خسائر بشرية.
الحياد لم يكن درعاً.
الاقتصاد: حين تصبح الحرب معادلة كلفة مفتوحة
الطيران: الصدمة الأولى
أكثر من 5400 رحلة أُلغيت خلال يومين (1–2 مارس)، وأكثر من 4000 رحلة يوميا تعطلت مع إغلاق الأجواء.
والنتيجة شلل جزئي في الحركة الجوية وخسائر بمليارات الدولارات، مع تعليق رحلات كبرى الشركات مثل طيران الإمارات.
الأسواق المالية: انكشاف سريع
إغلاق مؤقت لبورصتي دبي وأبوظبي في 2 و3 مارس — خطوة نادرة.
وعند إعادة الافتتاح، هبط سوق دبي 4.7% في يوم واحد، في أكبر تراجع منذ 2022.
الطاقة: نقطة الضعف البنيوية
إنتاج الخليج انخفض من 22 إلى 13.5 مليون برميل يومياً.
الكويت أعلنت “القوة القاهرة”، في ظل اعتماد كامل على مضيق هرمز.
هنا، لا يتعلق الأمر بالإنتاج فقط، بل بالمسارات.
السياحة والاستثمار: الثقة تتآكل
تراجع متوقع في السياحة بين 11% و27% خلال 2026، بخسائر تصل إلى 56 مليار دولار.
بنوك دولية كبرى بدأت بإخلاء مكاتبها أو تقليص نشاطها.
المؤشر الأهم: رأس المال يصبح حذرا.
السيناريو الأسوأ
إذا استمر النزاع بالوتيرة الحالية حتى عام 2027، لم تعد التقديرات تقف عند سقف 1.5 تريليون دولار، بل بدأت بعض النماذج تأخذ في الحسبان سيناريوهات تتجاوز هذا الرقم، مع اتساع نطاق التعطّل في سلاسل الإمداد وارتفاع كلفة التأمين والشحن وتراجع الاستثمار الأجنبي المباشر.
هذا الرقم لم يعد يعكس كلفة الحرب المباشرة فحسب، بل كلفة تآكل الثقة الإقليمية بوصفها بيئة مستقرة للأعمال — وهو عامل يصعب استعادته حتى بعد توقف العمليات العسكرية.
هنا تتضح العقدة الأساسية، فدول الخليج تعتمد أمنيا على الولايات المتحدة، لكنها تجد نفسها تدفع ثمن صراعات مرتبطة بهذا الاعتماد.
لم تطلب هذه الدول الحرب حسب المعلن، ولكن أصبحت بنيتها التحتية جزءا من مسرح العمليات.
والأكثر تعقيدا أنه بعد أسابيع من التصعيد، لم يعد الموقف مقتصرا على الدعوة للتهدئة، بل بدأ يميل إلى القبول باستمرار العمليات حتى إضعاف إيران.
هذه ليست مفارقة عابرة، بل إعادة تعريف للدور الإقليمي.
الحرب التي تغيّر موقع الخليج
دخلت دول الخليج هذه الحرب من دون إعلان، ومن دون رغبة.
لكنها اليوم في موقع من يتحمل كلفتها على مستويات متعددة: أمنية، اقتصادية، واستراتيجية.
السؤال لم يعد: متى تنتهي الحرب؟ بل: أي خليج سيخرج منها؟
تحليل تقديرات الكلفة الاقتصادية الكلية – سيناريوهات 2027
إذا استمر النزاع بالوتيرة الحالية حتى عام 2027، لم تعد التقديرات تقف عند سقف 1.5 تريليون دولار، بل بدأت بعض النماذج تأخذ في الحسبان سيناريوهات تتجاوز هذا الرقم، مع اتساع نطاق التعطّل في سلاسل الإمداد وارتفاع كلفة التأمين والشحن وتراجع الاستثمار الأجنبي المباشر.
هذا الرقم لم يعد يعكس كلفة الحرب المباشرة فحسب، بل كلفة تآكل الثقة الإقليمية بوصفها بيئة مستقرة للأعمال — وهو عامل يصعب استعادته حتى بعد توقف العمليات العسكرية.