
إحداث سوق منظمة للعملات الأجنبية والذهب في سوريا يبدو خطوة تقنية، عبر منصة، أسعار مرجعية، وتداول أكثر شفافية، ومحاولة لتقليص نفوذ السوق السوداء، لكن الاقتصاد السوري لا يعاني من غياب المنصات بقدر ما يعاني من غياب الثقة، وانكماش الإنتاج، وهشاشة الدولة المالية، وتغول شبكات الريع والمضاربة.
لا يمكن قراءة القرار كإجراء نقدي معزول، بل كجزء من صراع أوسع على من يحدد سعر المال في سوريا؛ الدولة، ام السوق، أم الوسطاء الذين راكموا نفوذهم.
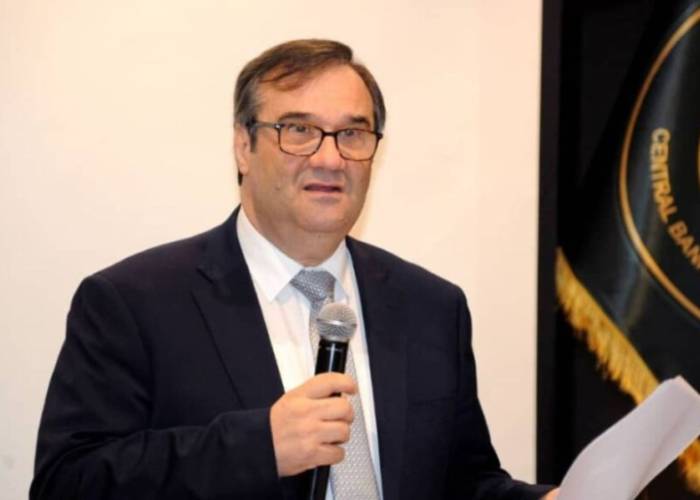
عمليا فإن المصرف المركزي السوري أعلن في 23 نيسان 2026 خطته لإطلاق سوق دمشق للعملات الأجنبية والذهب بهدف تعزيز السياسة النقدية والاستقرار المالي وتوحيد مرجعية الأسعار غير أن السعر المرجعي لا يصبح مرجعيا بقرار إداري؛ بل حين يمتلك قدرة على جذب العرض الحقيقي من الدولار والذهب، لا مجرد مراقبة الطلب عليهما.
جوهر الأزمة: ليست نقدية فقط
المشكلة الأساسية أن الليرة لا تنهار لأن السوريين “لا يثقون” بها نفسيا فحسب، بل لأن شروط الثقة المادية مفقودة نتيجة إنتاج ضعيف، وصادرات محدودة واعتماد واسع على الاستيراد، وتحويلات غير مستقرة، ومؤسسات مصرفية خرجت طويلا من الدورة المالية العالمية.
البنك الدولي قدر نمو الاقتصاد السوري في 2025 بنحو 1% فقط بعد انكماش 1.5% في 2024، مع استمرار قيود السيولة والمخاطر الأمنية وتعليق جزء من المساعدات
لا يكفي تحليل الاقتصاد السوري بمنطق “اختلالات السوق”، بل يجب النظر إلى البنية الطبقية والسياسية التي أنتجت الاختلال، ففي سوريا، لم تكن السوق السوداء مجرد انحراف عن الدولة، بل كانت في مراحل طويلة امتدادا لاقتصاد الحرب، ووسيلة لتوزيع الامتيازات، وقناة للربح السريع لدى شبكات قريبة من السلطة أو قادرة على الالتفاف عليها، وإنشاء سوق رسمية لا يلغي السوق الموازية ما لم يكسر شروط وجودها.
سعر واحد أم واجهة جديدة لتعدد الأسعار؟
الهدف المعلن بتقليص الفجوة بين السعر الرسمي والموازي مشروع من حيث المبدأ، لكن التجارب السورية السابقة أظهرت أن تعدد الأسعار لا ينشأ فقط من ضعف الرقابة، بل من ندرة الدولار ومن استخدام السعر كأداة سياسية واجتماعية للاستيراد والحوالات و للموازنة، وهناك سعر فعلي في الشارع.
في نيسان 2026، أشارت بيانات متداولة في السوق إلى بقاء الدولار عند مستويات تفوق 13 ألف ليرة في السوق، بينما ذكرت تقارير محلية أن السعر الرسمي ظل حول 11,100 ليرة، بما يعكس استمرار فجوة قابلة لتغذية المضاربة.
إذا لم تكن السوق الجديدة قادرة على توفير الدولار بسعر قريب من السعر الفعلي، ستتحول إلى شاشة أسعار لا إلى سوق حقيقية.
الذهب: ملاذ أم أداة امتصاص؟
إدخال الذهب في السوق ليس أمرا عابرا، ففي اقتصاد تتآكل فيه العملة، يصبح الذهب لغة ادخار بديلة، خصوصا لدى الأسر والتجار.
تنظيم تداول الذهب يخدم غايتين متناقضتين: حماية المتعاملين من الفوضى والتلاعب، أو امتصاص مدخرات الناس داخل قنوات رسمية من دون ضمانات كافية.
السؤال الأساسي هل ستكون السوق أداة شفافية، أم أداة مراقبة؟ في بلد خرج من سنوات طويلة من الخوف المالي، سيحسب التاجر والمغترب والمستورد كلفة الظهور داخل منصة رسمية، ابتداء من الضرائب والمساءلة والقيود، وإمكان تبدل التعليمات فجأة، فالثقة لا تبنى بالإعلان عن السوق، بل بضمانات قانونية قابلة للاختبار.
الإصلاح النقدي وحده لا يصنع استقرارا
تزامن القرار مع مسار أوسع لإعادة وصل سوريا بالنظام المالي الدولي، فصندوق النقد الدولي أشار في شباط 2026 إلى أن الموازنة المركزية أنهت 2025 بفائض صغير، وأن وزارة المالية امتنعت عن التمويل المباشر من المصرف المركزي، وهو تطور مهم مقارنة بسنوات التوسع النقدي غير المنضبط.
كما أن تخفيف العقوبات الغربية منذ 2025 فتح نافذة محدودة لإعادة بناء العلاقات المصرفية، مع بقاء شروط سياسية ومؤسسية معقدة.
لكن هذا لا يكفي، فالإصلاح النقدي لا يخلق دولارات من العدم، والسوق تحتاج صادرات، واستثمارا منتجا، وتحويلات تمر عبر المصارف، وقضاء تجاريا موثوقا، وقطاعا مصرفيا قادرا على الامتثال لا على الخوف، ومن دون ذلك، ستظل المنصة محكومة بمنطق إدارة الندرة، لا توسيع الإنتاج.
من يدفع كلفة “الاستقرار”؟
الخطر الأكبر أن يتحول الاستقرار النقدي إلى هدف فوق اجتماعي، تحمل كلفته للفئات الأضعف عبر التقشف، ورفع الدعم، وتحرير الأسعار، وتقييد الأجور.
في هذه الحالة تصبح “الشفافية” خطابا تقنيا يغطي إعادة توزيع قاسية للدخل من العمل إلى رأس المال، ومن المستهلكين إلى المستوردين الكبار، ومن صغار المدخرين إلى مالكي السيولة الصعبة.
تشير تقديرات أممية إلى أن 15.6 مليون شخص في سوريا يحتاجون إلى المساعدة الإنسانية في 2026، وهو رقم يذكر بأن أي سياسة نقدية لا تقاس فقط بسعر الدولار، بل بأثرها على الخبز والدواء والإيجار والعمل، فإذا نجحت السوق في ضبط المضاربة لكنها فشلت في حماية القدرة الشرائية، فسنكون أمام استقرار محاسبي لا اجتماعي.
السوق ليست بديلا عن الاقتصاد
سوق دمشق للعملات والذهب خطوة مفيدة إذا تحولت إلى آلية شفافة لتسعير واقعي، وربطت بين الحوالات، والتجارة والذهب، والمصارف ضمن قواعد معلنة ومستقرة.
لكنها تصبح أيضا مجرد سوية جديدة فوق اقتصاد مأزوم، تعيد ترتيب الفوضى بدل تفكيك أسبابها.
الاختبار الحقيقي ليس في إطلاق المنصة، بل في الإجابة عن أسئلة أعمق، فمن يملك الدولار؟ من يستفيد من السعر؟ من يتحمل كلفة التصحيح؟ وهل ستستخدم السوق لإخضاع المضاربين الكبار، أم لضبط الصغار فقط؟
الإصلاح النقدي في سوريا لن ينجح ما لم يقترن بإصلاح سياسي-اقتصادي يمس بنية الريع والاحتكار، ويعيد الاعتبار للإنتاج والعمل والحماية الاجتماعية، أما الاكتفاء بسوق جديدة في اقتصاد قديم، فليس تحولا؛ إنها محاولة لتجميل المؤشرات الظاهرة، فيما تبقى البنية الاقتصادية نفسها على حالها دون إصلاح.
سوق دمشق للعملات والذهب
إصلاح نقدي أم إعادة إنتاج الأزمة الاقتصادية؟
لماذا لا تكفي المنصة الإلكترونية؟
السعر المرجعي لا يصبح مرجعياً بقرار إداري؛ بل حين يمتلك قدرة على جذب العرض الحقيقي من الدولار والذهب. جوهر الأزمة ليس نقدياً فقط: فالليرة تنهار بسبب غياب الثقة المادية (إنتاج ضعيف، صادرات محدودة، اعتماد على الاستيراد، وتحويلات غير مستقرة).
كما أن السوق السوداء لم تكن مجرد انحراف، بل امتداداً لاقتصاد الحرب وشبكات الريع القريبة من السلطة.
الذهب: ملاذ أم أداة امتصاص؟
تنظيم تداول الذهب يخدم غايتين متناقضتين: حماية المتعاملين من الفوضى، أو امتصاص مدخرات الناس داخل قنوات رسمية دون ضمانات كافية. في بلد خرج من سنوات طويلة من الخوف المالي، سيحسب التاجر والمغترب كلفة الظهور داخل منصة رسمية (ضرائب، مساءلة، تبدل التعليمات).
الثقة لا تبنى بالإعلان عن السوق، بل بضمانات قانونية قابلة للاختبار.
الخلاصة: الإصلاح النقدي وحده لا يصنع استقراراً
سوق دمشق للعملات والذهب خطوة مفيدة إذا تحولت إلى آلية شفافة لتسعير واقعي، لكنها ليست بديلاً عن اقتصاد منتج. الاختبار الحقيقي ليس في إطلاق المنصة، بل في الإجابة عن أسئلة أعمق: من يملك الدولار؟ من يستفيد من السعر؟ من يتحمل كلفة التصحيح؟ وهل ستستخدم السوق لإخضاع المضاربين الكبار أم لضبط الصغار فقط؟ دون إصلاح سياسي-اقتصادي يمس بنية الريع والاحتكار، ويحمي القدرة الشرائية للفئات الأضعف، سيظل الاستقرار محاسبياً لا اجتماعياً.
رقم أساسي: تقديرات البنك الدولي تشير إلى نمو 1% فقط في 2025، مع بقاء قيود السيولة والمخاطر الأمنية، واستمرار الفجوة التمويلية الإنسانية البالغة 1.5 مليار دولار.