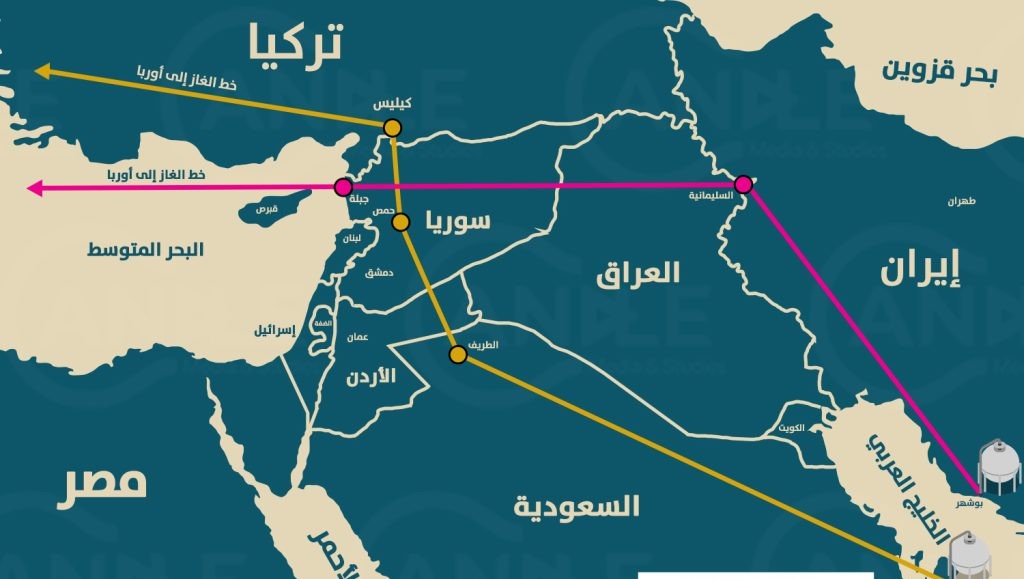

تتبدى سوريا، في قلب خريطة الطاقة، بوصفها مساحة تختبر حدود الجغرافيا السياسية أكثر مما تعكسه خصائصها الجغرافية على الأرض.
عمليا فإن خريطة الطاقة شبكة معقدة من موازين القوة تدار بقدر كبير من التحكم السياسي من خارج حدودها، وضمن هذا الإطار، تقاس قيمة الدول بقدرتها على التحكم بالمسارات أكثر مما تقاس بمجرد وقوعها على خطوط العبور.
وفق هذا المنظور تغدو سوريا حالة كاشفة؛ فجوهر المسألة لا يكمن في إمكانية مرور أنبوب أو سكة حديد عبر أراضيها، بل في مدى توافر الإرادة السياسية والأمنية للسماح بذلك، ضمن نظام دولي يعيد تشكيل خرائط الطاقة وفق اعتبارات تتجاوز الواقع الجغرافي على الأرض.
إن الحديث المتكرر عن “فرص عبور” عبر سوريا يغفل تحولا أعمق، فالعالم لم يعد يبحث عن أقصر الطرق، بل عن أكثرها قابلية للضبط، ومع كل إعادة طرح لمشاريع الأنابيب أو الممرات، يظهر التناقض بين خريطة ترسم بخطوط مستقيمة، وواقع تحدده مجالات من الرقابة والسيادة والتوازنات الإقليمية.
الجغرافيا بوصفها قرارا سياسيا
قبل الحرب الأوكرانية، كانت أوروبا تستورد من روسيا نحو 155 مليار متر مكعب من الغاز في عام 2021، أي قرابة 45% من وارداتها الغازية ونحو 40% من استهلاكها، وهذا الرقم يخرج عن كونه وصفا لسوق الطاقة، فهو يطرح تبعية استراتيجية كاملة.
بعد 2022، لم تبحث أوروبا عن خط طويل جديد يمر عبر خرائط قلقة، بل أعادت تركيب أمنها الطاقي حول الغاز المسال، والموانئ، والعقود المرنة.
أعادت هذه التحولات الأوروبية صياغة المعادلة التي بنيت عليها فكرة سوريا كممر طاقة محتمل، فلم يعد الطلب الأوروبي ينتظر خطوط أنابيب عابرة لمناطق نزاع، بقدر ما اتجه نحو بدائل أكثر مرونة وقابلية للتحكم.
تعكس الأرقام هذا التحول بوضوح، حيث تراجعت تدفقات الغاز الروسي عبر الأنابيب إلى الاتحاد الأوروبي من 137 مليار متر مكعب في عام 2021 إلى نحو 18 مليار متر مكعب في 2025، أي بانخفاض يقارب 87%، في حين ارتفعت حصة الغاز المسال في واردات الغاز الأوروبية من نحو 20% إلى قرابة 45%
خلال الفترة نفسها. هذه المؤشرات لا تعكس مجرد تعديل في مصادر الإمداد، بل تحولا هيكليا أخرج فعليا سيناريوهات العبور التقليدية، ومنها المسار السوري، من دائرة الأولوية.
الغاز المسال: البحر يهزم البر
في منطق الأنابيب، الجغرافيا البرية قدر، أما في منطق الغاز المسال، فالجغرافيا تصبح قابلة للمناورة، فالناقلة يمكن تحويل وجهتها خلال أسابيع، بينما يحتاج الأنبوب إلى سنوات، وتمويل، وضمانات سياسية، وحماية أمنية دائمة.
لذلك لم يكن صعود الغاز الأمريكي مجرد تعويض تجاري؛ كان نقلا لمركز التحكم من الممرات البرية إلى الموانئ والأساطيل والعقود.
الولايات المتحدة أصبحت المورد الأكبر للغاز المسال إلى أوروبا، بينما تشير بيانات أوروبية أحدث إلى أن الحصة الأمريكية اقتربت من 58% في 2025.
لم تستبعد سوريا من خريطة الطاقة لأنها فقيرة جغرافيا، بل لأن الخريطة نفسها تغيرت، ومركز الثقل انتقل من خط يعبر اليابسة إلى شبكة بحرية أوسع، وأكثر مرونة، وأشد خضوعا للقرار الأطلسي.
نورد ستريم: لحظة موت الأنبوب الآمن
كان تفجير نورد ستريم في 26 أيلول 2022 لحظة رمزية قاسية، فالممر الذي صمم ليكون شريانا مستقرا بين روسيا وألمانيا تحول إلى دليل على هشاشة البنية التحتية العابرة للخصومات، فطاقة منظومة نورد ستريم كانت تصل إلى 110 مليارات متر مكعب سنويا، ومع ذلك لم تحمها كلفتها ولا عمقها البحري ولا مركزيتها الأوروبية.
إذا كان أنبوب بهذا الوزن يمكن أن يتحول إلى هدف، فكيف يمكن تسويق أنبوب يمر بسوريا، عبر جنوب حساس، قرب حدود “إسرائيل” والأردن، وفي ظل تعدد عسكري واستخباري؟ هنا لا تعود المسألة هندسية، بل تصبح سؤال سيادة، ورقابة، واشتباك محتمل.
الجنوب السوري: الخريطة التي لا تظهر في الكتيبات
في الخرائط التجارية، يبدو الجنوب السوري ممرا مناسبا، وفي الخرائط الأمنية، هو عكس ذلك تماما، فـ”الباشان”، وسهل حوران، والاقتراب من الجولان، ليست أسماء جغرافية محايدة؛ إنها مساحات رقابة وردع وتوازنات.
منذ 2018، لم يعد الجنوب السوري فراغا يمكن أن تمر منه مشاريع كبرى، بل منطقة مضبوطة بإيقاع أمني شديد الحساسية، حيث يقاس كل تحرك بصلته بـ”إسرائيل”، وبالضمانات الروسية والأمريكية.
لذلك، فإن السؤال ليس هل توجد طريق؟ بل لمن الطريق؟ ومن يمنع استخدامها؟ في سوريا، الخريطة تقول نعم، لكن ميزان القوة يقول لا.
شرق المتوسط: ثروة لا تصنع معجزة
حتى النموذج الأقرب، أي غاز شرق المتوسط، لا يدعم سردية الطفرة، فحقل ليفياثان “الإسرائيلي”، أحد أكبر حقول المنطقة، باع في 2023 نحو 11 مليار متر مكعب من الغاز، وكانت طاقته تقارب 12 مليار متر مكعب سنويا، مع خطط لرفعها إلى 14 مليار متر مكعب، وهي أرقام مهمة، لكنها لا تقلب اقتصاد دولة ولا تصنع معجزة إقليمية.
في عام 2026 تشير رويترز إلى أن احتياطيات ليفياثان القابلة للاستخراج تقدر بنحو 635 مليار متر مكعب، مع خطط توسعة ترفع إنتاج إسرائيل الغازي بأكثر من 25%، لكن هذه الأرقام الكبيرة تبقى محكومة بالأسواق، والبنية التحتية، والسياسة، لا بالشعارات.
إسقاط ذلك على سوريا يكشف مبالغة الخطاب؛ بلد ممزق البنية التحتية، ومحدود القدرة الاستثمارية، وخاضع لعقوبات وتوازنات أمنية، لا يمكن أن يتحول فجأة إلى محور طاقة لمجرد أن خطا ممكنا رسم على الخريطة.
كركوك–بانياس: الماضي لا يعود وحده
يقدم خط كركوك–بانياس أحيانا كدليل على أن سوريا كانت، ويمكن أن تعود، ممرا نفطيا.
عمليا فإن الخط تاريخي، وطاقته في مشاريع الإحياء تقدر بنحو 300 ألف برميل يوميا، وبطول يقارب 800 إلى 850 كيلومترا، لكنه خارج الخدمة منذ 2003، ومشاريع إعادة تأهيله بقيت مؤجلة أو معلقة.
هذا المثال يختصر المسألة كلها؛ التقنية موجودة، والذاكرة موجودة، وهناك حاجة له، لكن القرار السياسي غير موجود، وفي الجغرافيا السياسية، البنية التحتية ليست أنابيب وحديدا، بل إذن بالمرور.
من الأنبوب إلى السكة: تغيير الوسيلة لا يفتح الطريق
حين ينتقل الخطاب من أنابيب الغاز إلى السكك الحديدية، لا تتغير المعادلة.
الممر الحديدي بين جنوب أوروبا والخليج عبر تركيا وسوريا والأردن يواجه العقدة نفسها: جنوب سوريا.
القطار، مثل الأنبوب، يحتاج أمنا مستقرا، وسيادة قابلة للتفاوض، وحراسة مستمرة، وضمانات لا تتبدل بتبدل الجبهات.
استبدال الغاز بالقطار ليس ابتكارا استراتيجيا بقدر ما هو إعادة تسمية للمأزق، فالجغرافيا لا تسأل عن نوع الحمولة؛ تسأل عن الممر ومن يسيطر عليه.
سوريا خارج الخريطة لأنها في قلبها
المفارقة أن سوريا ليست هامشية في خريطة الطاقة، بل حساسة إلى درجة تجعل استخدامها صعبا، فهي تقع في قلب التداخل بين الخليج وتركيا وأوروبا والعراق والأردن و”إسرائيل” وشرق المتوسط، لكن هذا القلب نفسه محاصر بـ”الفيتو” من قبل عدد قوى.
سوريا ليست بلدا “فاتته” فرصة الطاقة، بل مساحة تكشف أن الخريطة ليست بريئة، والأرقام تقول إن أوروبا غادرت زمن الاعتماد الروسي، ومن خيال الممر السوري إلى واقع الموانئ الأمريكية والأوروبية.
أما الجغرافيا السورية فتقول إن الطريق الأقصر ليس دائما الطريق الممكن.
سوريا لم تعد عقدة عبور، بل عقدة اختبار، فمن يقرأ الخريطة كمسافة يخطئ، ومن يقرأها كسلطة يقترب من الحقيقة.
(2021 – 2025)