
ليست قضية الإسمنت في سوريا مجرد مسألة فنية تتعلق بمعمل أو خط إنتاج؛ إنها نافذة كاشفة على التحول في الفلسفة الاقتصادية للدولة، من بناء القدرة الإنتاجية وإدارتها بوصفها ركيزة للسيادة الاقتصادية، إلى دولة باتت تقوم بتأجير هذه القدرة للغير، ثم تقديم ذلك على أنه “إصلاح” أو “تحديث”.
تبدو اللغة الرسمية مطمئنة فتتحدث عن إعادة تأهيل، وشراكة، كفاءة، وتقنيات حديثة، لكن تحت هذه المفردات تختبئ حقيقة أكثر قسوة، فالدولة لا تعيد بناء قطاعها العام، بل تعرف نفسها باعتبارها مالكا للأصول لا مديرا لها، ومحصلا لحصة من الإيراد لا قائدا لعملية التنمية.
هذا التحول يعكس نمطا متكررا في سياسات “الإصلاح”، حين تختزل إلى نقل الأصول أو المنافع العامة إلى القطاع الخاص تحت ضغط العجز المالي، من دون أن يترافق ذلك مع بناء مؤسسات رقابية قوية أو قواعد شفافة للمساءلة.
الإشكالية لا تكمن في إشراك القطاع الخاص بحد ذاته، بل في تحول هذه الشراكة إلى بديل عن السياسة الصناعية، لا أداة مكملة لها، فعندما تنسحب الدولة من الاستثمار في قطاع استراتيجي كالإسمنت، فهي لا تعالج خللا ظرفيا، بل تعيد تشكيل توازن القوى بين المصلحة العامة ومنطق الربحية طويلة الأمد، وهذا ليس طرحا نظريا، بل واقع يتجلى في بنية العقود، وفي الصياغات القانونية الناظمة لها، وفي طبيعة القطاعات التي تفتح تباعا أمام الاستثمار الخاص.
الإسمنت السوري: تاريخ مادة كانت تقيس نبض الاقتصاد
على مدى عقود، كان الإسمنت السوري أكثر من مادة للبناء؛ بل مقياسا مباشرا لقدرة الدولة على تمويل العمران، والإسكان، والبنية التحتية، ومشاريع القطاع العام.
في عام 2006 بلغ استهلاك سوريا من الإسمنت 6.2 ملايين طن، وكان نحو مليوني طن منها يستوردان من دول مجاورة، ما عكس فجوة بين الطلب المحلي والطاقة المتاحة آنذاك، وفي عام 2008 كانت المعامل الحكومية الست تنتج نحو 5.3 ملايين طن فقط، وهو مستوى ظل أقل من حاجة السوق، ودفع الدولة آنذاك إلى تشجيع مشاريع توسع كبيرة.
قبل الحرب، كان الاتجاه العام تصاعديا، ففي نهاية عام 2010 وصلت الطاقة الإنتاجية السورية إلى نحو 10 ملايين طن سنويا للمرة الأولى، بعد دخول مصنع لافارج في منبج بطاقة 2.6 مليون طن سنويا، ومصنع البادية بطاقة 1.6 مليون طن، فيما كانت المؤسسة العامة للإسمنت تشغل ثمانية معامل حكومية أنتجت أكثر من 5 ملايين طن في ذلك العام، إضافة إلى إنتاج معمل تابع للمؤسسة العسكرية بلغ 293 ألف طن.
اقتربت سوريا في تلك الفترة وللمرة الأولى، من بناء قاعدة إنتاجية تسمح ليس فقط بتغطية الطلب الداخلي، بل بامتلاك هامش استراتيجي لمرحلة توسع عمراني طويلة.
كسرت الحرب توازن هذا القطاع، وتشير البيانات الدولية إلى أن إنتاج سوريا من الإسمنت الهيدروليكي هبط إلى 2.065 مليون طن في 2019، قبل أن يرتفع إلى 2.660 مليونا في 2020، ثم 3.750 ملايين في 2021، و4.460 ملايين في 2022، و4.550 ملايين طن في 2023.
هذه الأرقام لا تقول فقط إن هناك تعافيا جزئيا؛ بل إن البلاد، رغم هذا التحسن، ما زالت بعيدة عن مستويات ما قبل الحرب، وعن احتياجات إعادة الإعمار التي يفترض أنها تقتضي طاقات أكبر واستقرارا أطول أمدا.
ما الذي تغير في السياسة الاقتصادية؟
التحول الحاسم لم يكن في الصناعة وحدها، بل في طريقة التفكير بالدولة، فقانون التشاركية رقم 5 لعام 2016 لا يقدم “الشراكة” باعتبارها أداة مساندة فقط، بل يفتح الباب أمام نموذج تصبح فيه الجهة الخاصة ممولا رئيسيا للمشروع، وصاحبة حق في استرداد الاستثمار وتكاليف التشغيل وتحقيق “ربح معقول” عبر جداول تسعير تلحق بالعقد.
ويتيح القانون للمستثمرين الأجانب إعادة تحويل عوائدهم بالقطع الأجنبي، كما يتيح تمديد مدة العقد في حالات التضخم، أو تغير سعر الصرف، أو ارتفاع الكلف، أي حين تختل المعادلة المالية لمصلحة المستثمر، هنا لا تعود الدولة هي من يمتص الصدمة الاجتماعية، بل يصبح العقد نفسه مصمما لحماية توازن المستثمر أولا.
هنا تبرز نقطة تستدعي تفكيكا نقديا يميز بين مرحلتين مختلفتين في بنية الدولة الاقتصادية، ففي مرحلة حكم البعث، كان الخطاب الرسمي يقوم على أن الملكية العامة بحد ذاتها هي جوهر السيادة الاقتصادية، حتى وإن شاب الإدارة ضعف أو ترهل؛ إذ بقيت الدولة، نظريا وعمليا، ممسكة بمفاصل التمويل والتشغيل والتسعير، أما في المرحلة التي تلت عام 2024، تغير الخطاب دون أن يتخلى عن مفرداته، فما زال يتحدث عن “الحفاظ على الأصول”، لكنه يفصل الملكية القانونية عن السيطرة الفعلية.
القضية لم تعد فيمن يملك المنشأة على الورق، بل من يحدد شروط تشغيلها وعوائدها، وما قيمة أن تبقى المنشأة مسجلة باسم الدولة، إذا كانت آليات التمويل، وسياسات التسعير، وإيقاع التحديث، وتوزيع المخاطر، وحتى مصدر الربح، انتقلت عمليا إلى الطرف الخاص؟
بهذا المعنى، انتقلنا من نموذج دولة تملك وتدير إلى نموذج تحتفظ فيه الدولة بالاسم، فيما تنتقل السلطة الاقتصادية الحقيقية إلى من يتحكم بالتدفقات النقدية، والقرارات التشغيلية، وشروط النفاذ إلى السوق.
من طرطوس إلى عدرا: منطق واحد يتوسع
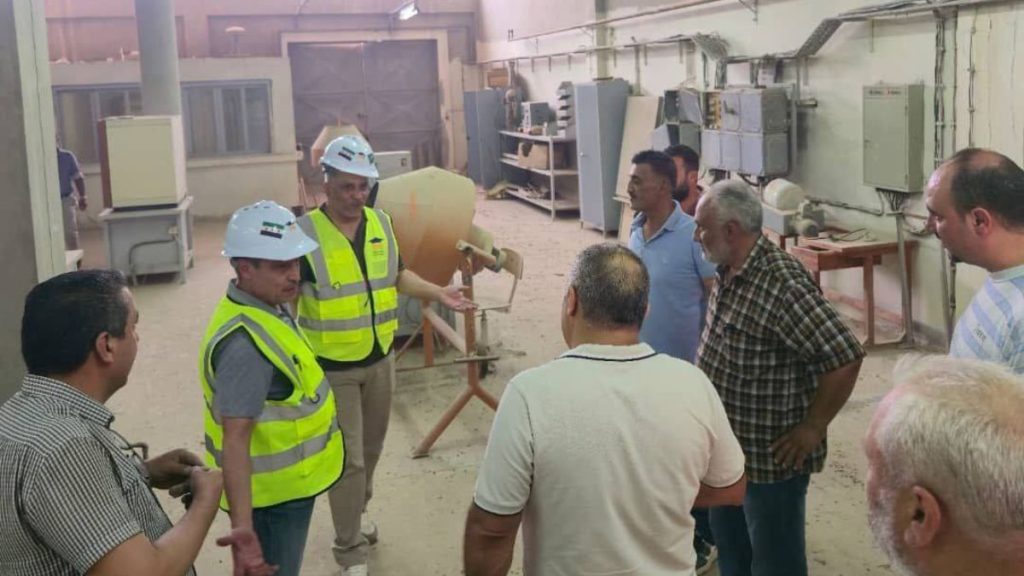
في آذار 2026 وقع عقد استثماري لمدة 15 عاما لمعمل إسمنت طرطوس مع شركة إماراتية، وأعلن في 21 نيسان 2026 عن بدء الإنتاج التجريبي، على أن يتجاوز إنتاج المعمل بعد الفترة التحضيرية مليون طن سنويا، مع تشغيل نحو 500 عامل حاليا والسعي إلى رفع العدد إلى ما لا يقل عن ألف عامل بعد التطوير.
وكانت “عمران” (الشركة العامة للمشاريع العمرانية) طرحت معمل عدرا للاستثمار بصيغتي PPP وBOT، مع خطة لإعادة تأهيله وإنشاء خط جديد بطاقة لا تقل عن 3500 طن كلنكر يوميا، واختيار العرض الأنسب عبر آلية التعاقد المباشر، كما أعلن عن برامج لإعادة تشغيل معامل أخرى، بينها حلب والمسلمية، على أن تشهد نهاية 2026 بداية إنتاج لبعضها.
في القراءة الإدارية، يبدو ذلك خبرا إيجابيا، فالمعامل ستعود، والطاقة الإنتاجية سترتفع، وستدخل الخبرات وتتحدث التقنيات، لكن القراءة الاقتصادية الأعمق تفرض سؤالا أكثر إزعاجا، فلماذا أصبح تحديث المعامل العامة مشروطا بتسليم تشغيلها طويل الأمد لشركات خاصة أو أجنبية؟
إذا كانت المشكلة في التمويل، فهذا فشل في السياسة المالية والاستثمارية للدولة، وإذا كانت المشكلة في الإدارة، فهذا فشل في الحوكمة، وإذا كانت المشكلة في الطاقة، فهذا فشل في التنسيق بين السياسة الصناعية والسياسة الطاقية، فلا ينبغي تحويل هذه الإخفاقات إلى حجة دائمة لتفكيك الدور الإنتاجي العام.
الأسعار تكشف ما تخفيه اللغة الرسمية
المؤشر الأوضح على طبيعة هذا التحول هو التسعير، فالمدير العام لشركة “عمران” قال صراحة في 18 نيسان 2026 إن زيادة الطاقة الإنتاجية لا تعني بالضرورة انخفاض الأسعار مباشرة، بسبب استمرار الفجوة بين العرض والطلب، وإن أسعار الإسمنت من أرض المعمل تتراوح حاليا بين 100 و120 دولارا للطن، بعد أن كانت بين 165 و170 دولارا في سنوات سابقة.
كما أوضح أن ارتفاع أسعار الفيول دفع الشركة إلى الاعتماد على استيراد الكلنكر لأن ذلك، وفق دراسات الجدوى، أوفر من تصنيعه محليا في الظروف الراهنة، هذا التصريح يكشف أن جوهر الأزمة ليس نقص المعامل فقط، بل كلفة الطاقة، وهي مسألة سيادية بامتياز، فإذا كانت الصناعة الوطنية لا تستطيع المنافسة إلا باستيراد مادتها الأساسية شبه المصنعة، فنحن أمام تراجع في عمق القيمة المضافة المحلية نفسها.
المفارقة أن الحكومة تتجه إلى الشراكات لحماية السوق وتعزيز الإنتاج، لكنها تقر في الوقت نفسه بأن الأسعار ستظل خاضعة لمنطق العرض والطلب، وأن انخفاضها ليس مضمونا حتى مع دخول معامل جديدة الخدمة، فالدولة تنقل الأصل الإنتاجي إلى إدارة استثمارية خاصة، لكنها لا تضمن في المقابل المنفعة الاجتماعية الأساسية التي تبرر هذه الخطوة، أي الإسمنت الأرخص والأوفر للمستهلك والاقتصاد الوطني، فيصبح “الإصلاح” أقرب إلى تحسين شروط الربحية في القطاع، لا إلى إعادة بناء وظيفة الصناعة في التنمية.
ما الذي نخسره فعلا؟
الخسارة لا تقاس فقط بحصة الأرباح أو بمدة العقد، بل في تبدل مفهوم الدولة نفسها، فالدولة التي لا تستثمر في الإسمنت، ولا في الطاقة التي تشغله، ولا في تحديث قطاعها العام إلا عبر تلزيمات طويلة الأجل، تتخلى تدريجيا عن أدواتها التنموية، وهذا خطر مضاعف في بلد يحتاج إلى إعادة إعمار هائلة، لأن من يملك الإسمنت يملك، بدرجة كبيرة، إيقاع إعادة البناء وكلفتها وحدودها الاجتماعية.
ليس المطلوب تقديس القطاع العام، ولا إنكار ما راكمه من ترهل وفساد وضعف كفاءة، بل ألا يتحول هذا الفشل إلى عقيدة اقتصادية جديدة مفادها أن الدولة لا تصلح إلا كمالك صامت.
الإصلاح الحقيقي لا يبدأ من بيع الوقت التشغيلي للأصول، بل من إصلاح الإدارة العامة، وتأمين الطاقة، ونشر العقود، وإخضاع التسعير لرقابة علنية، وربط أي شراكة بمصلحة اجتماعية قابلة للقياس، لا بمجرد وعد عام عن “التحديث”.
قطاع الإسمنت السوري يكشف بوضوح أن المشكلة لم تعد في المعامل وحدها؛ بل في الفكرة الاقتصادية التي تحكمها.