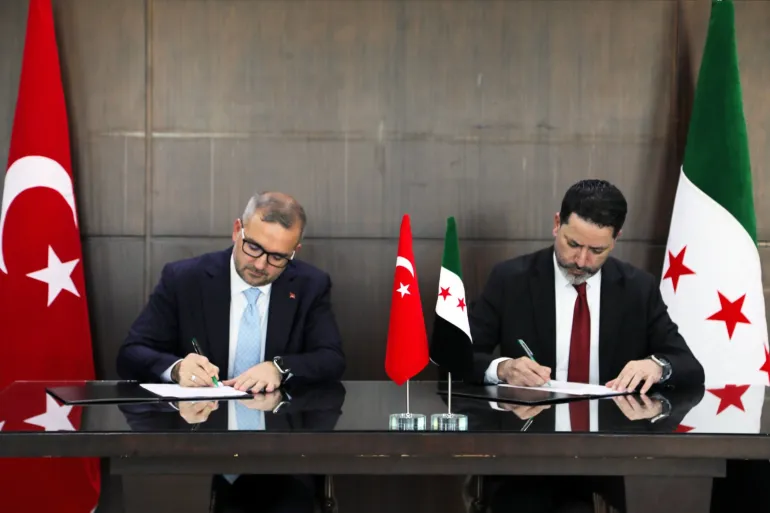

وقع مصرف سوريا المركزي في 29 تموز 2026 اتفاقا يتيح له فتح حساب ودائع بالليرة التركية لدى البنك المركزي التركي.
قدمت سلطة دمشق الخطوة بوصفها وسيلة لتسهيل المعاملات المالية والتجارية، وإعادة تفعيل الحسابات المراسلة، وتحديث أنظمة الدفع، ومساعدة المصارف السورية على فتح حسابات في تركيا، وشملت المناقشات سحب الليرة التركية المتداولة في شمال سوريا.
أما البيان التركي، فاكتفى بالإعلان عن فتح الحساب وتحديد الموقعين.
يفرض هذا التفاوت بين الروايتين سؤالا يتجاوز الجانب المصرفي، فهل يساعد الاتفاق مع سلطة دمشق على استعادة السيادة النقدية وتوحيد السوق السورية، أم يحول الاعتماد غير الرسمي على تركيا إلى علاقة مالية مؤسسية يصعب تعديلها لاحقا؟
تحمل الخطوة منفعة فورية محتملة، لكنها تنقل إلى الدولة السورية مجموعة من المخاطر المرتبطة باختلال القوة، وغموض الشروط، وتوزيع المكاسب، وتوقيت الإصلاحات.
اتفاق معلن وشروط غائبة
تظهر أولى نقاط الضعف في المعلومات التي لم تنشر، فأعلنت الرواية السورية الرسمية هدف الحساب ومجالات التعاون، من دون كشف نص الاتفاق أو حجمه أو مدته أو طريقة تمويله أو حدود استخدامه.
غابت تفاصيل العائد على الودائع، وآلية تحويل الليرة السورية إلى التركية، والجهة التي تتحمل خسائر تغير سعر الصرف، وشروط تعليق الحساب أو إغلاقه.
الغموض هنا مسألة اقتصادية وسياسية، فالعقود بين مؤسسات متفاوتة القوة لا تقاس فقط بما تمنحه للطرف الأضعف في اللحظة الراهنة، بل بما تتركه من حقوق للطرف الأقوى عند تغير الظروف.
يمنح غياب النص المنشور تركيا قدرة أكبر على تفسير آليات التنفيذ، بينما تبقى المؤسسات السورية والجمهور ومجلس الشعب عاجزين عن تقدير الكلفة الفعلية.
المشكلة الأعمق في التعامل مع الاتفاق بوصفه إجراء فنيا لا يحتاج إلى رقابة عامة، فحساب المصرف المركزي يتعلق بالاحتياطيات العامة وحركة التجارة والسيولة الوطنية، وينبغي أن يخضع لمعايير إفصاح أعلى من اتفاق تجاري بين شركتين.
إبقاء الشروط خارج المجال العام يسمح بتحويل ترتيبات مؤقتة إلى التزامات طويلة من دون نقاش كاف داخل المؤسسات المالية السورية.
جغرافيا العملة تسبق جغرافيا الإدارة
يحمل الاتفاق بعدا جغرافيا مباشرا، لأن الليرة التركية لم تدخل شمال سوريا عبر قرار صادر عن سلطة دمشق، بل توسعت نتيجة انهيار الليرة السورية وارتباط الأسواق المحلية بالحدود التركية.
أصبحت الليرة التركية والدولار مقبولين على نطاق واسع في إدلب ومناطق شمالية أخرى، بالتوازي مع ارتباط الكهرباء والاتصالات والتجارة بشبكات تركية، فقوة التجار المرتبطين بممر باب الهوى وتوسع نفوذ الشركات التي نشأت في إدلب باتت واضحة داخل السوق السورية.
تعيد هذه الوقائع تعريف السيادة النقدية، فالعملة ليست ورقة تحمل شعار الدولة فقط؛ إنها شبكة من الرواتب والأسعار والتحويلات والضرائب والديون والثقة، ويحتاج سحب الليرة التركية من الشمال إلى توفير بديل مستقر ومقبول، وإلى شبكة مصرفية ونقدية قادرة على تلبية الطلب، وسحبها بقرار سريع، قبل بناء هذه الشروط، يؤدي إلى نقص السيولة وارتفاع الأسعار واتساع السوق السوداء.
تضيف المناطق الحدودية خطرا آخر يتعلق بتفاوت آثار الانتقال، فيستطيع كبار التجار تحويل أرصدتهم بسرعة والتعامل مع المصارف التركية، بينما تتحمل الأسر والعمال وأصحاب المتاجر الصغيرة كلفة تبديل العملة وتقلب الأسعار.
يتحول مشروع توحيد السوق إلى إعادة توزيع للخسائر من الجهات المنظمة ماليا إلى الفئات التي تحتفظ بدخلها ومدخراتها نقدا.
اختلال القوة بين دمشق وأنقرة
تعكس العلاقة بين المصرفين تفاوتا واضحا في القدرة، فيدخل البنك المركزي التركي الاتفاق وهو يملك أنظمة دفع متقدمة وقطاعا مصرفيا واسعا وخبرة في التسويات الدولية.
على الجانب السوري يعاني المصرف المركزي من ضعف الثقة ونقص السيولة وتضرر شبكته المصرفية، وسبق لمصرف “زراعات” التركي، أكبر المصارف التركية من حيث الأصول، أن اقترح بدء عمليات داخل سوريا وتعزيز علاقات الحسابات المراسلة مع المصارف السورية.
يعطي هذا الاختلال الجانب التركي قدرة أكبر على تحديد المعايير التقنية وقواعد الامتثال وتكاليف التحويل والوصول إلى البيانات، وتصبح المصارف السورية تابعة لمنظومة دفع لا تملك تأثيرا فعليا في إدارتها، خصوصا إذا تأخر فتح حسابات مراسلة مع دول ومصارف أخرى.
مع مرور الوقت، تتحول البنية التقنية إلى قوة سياسية، لأن الجهة التي تمر عبرها المدفوعات تستطيع التأثير في سرعة التجارة وكلفتها والقطاعات التي تحصل على التمويل.
يرتبط الخطر أيضا بوزن تركيا التجاري، حيث أعلنت وزارة التجارة التركية أن صادرات بلادها إلى سوريا ارتفعت بأكثر من 54% خلال الأشهر التالية لسقوط النظام السابق، ووصفت تركيا بأنها أكبر شريك تجاري لسوريا.
يسمح الحساب الجديد بتسهيل هذا المسار، لكنه يعزز اعتماد السوق السورية على الواردات التركية ويضغط على المنتجين المحليين قبل امتلاكهم الكهرباء والتمويل والبنية التحتية اللازمة للمنافسة.
الليرة التركية ليست مرساة مستقرة
تبدو الليرة التركية أكثر استقرارا من الليرة السورية، لكنها تبقى عملة تعاني تضخما مرتفعا.
سجل التضخم السنوي في تركيا 32.11% في حزيران 2026، وفق بيانات البنك المركزي التركي، بينما رفع المصرف توقعاته لتضخم نهاية العام.
يفرض الاحتفاظ بودائع عامة بالليرة التركية سؤالا حول حماية القيمة، فإذا كانت الأرصدة كبيرة أو بقيت لفترات طويلة، يمكن أن تتآكل قيمتها أو تتعرض لخسائر عند تغير سعر الليرة أمام الدولار والعملات المستخدمة في شراء السلع الأساسية.
أما إذا اقتصر الحساب على تسويات قصيرة الأجل ومبالغ تشغيلية، فسوف تنخفض المخاطر، ويمنع غياب الأرقام والجداول الزمنية تقييم أي الاحتمالين أقرب.
يحتاج المصرف السوري أيضا إلى تفسير سبب اختيار الليرة التركية للاحتفاظ بالودائع، بدلا من حصر استخدامها في تنفيذ المدفوعات الفورية، فالفارق كبير بين حساب تشغيلي تمر عبره الأموال لساعات أو أيام، وبين قناة تخزن فيها نسبة من الموارد العامة بعملة مرتفعة التضخم.
من يستفيد ومن يتحمل الكلفة؟
يربح المستوردون الكبار والمصارف القادرة على الوصول إلى الحسابات التركية من انخفاض كلفة التحويل وتسريع التسويات.
يستفيد أيضا التجار الموجودون أصلا في شبكات التجارة الشمالية من خبرتهم وعلاقاتهم ومخازنهم وقربهم من المعابر.
في المقابل، يواجه الصناعيون في حلب ودمشق وحمص منافسة إضافية من السلع التركية، بينما يتحمل المستهلك خطر انتقال تقلب الليرة التركية إلى الأسعار المحلية.
تكشف هذه الفجوة أن زيادة التجارة لا تعني تلقائيا تحسن مستوى المعيشة العام، فالاحتمال الأعلى أن ترتفع الواردات والأرباح التجارية بالتزامن مع إغلاق ورش محلية وفقدان وظائف إنتاجية.
تحتاج سوريا إلى تعريف واضح للقطاعات التي تستحق الحماية المؤقتة، وربط التسهيلات المصرفية بخطة إنتاج وتشغيل، بدلا من قياس نجاح الاتفاق بحجم الأموال والبضائع العابرة للحدود.
ما الذي يحمي السيادة النقدية؟
يفرض تقليل المخاطر نشر نص الاتفاق، وتحديد سقف الأرصدة ومدته وقواعد تحويل العملات وتوزيع خسائر سعر الصرف.
كما يتطلب إخضاع الحساب لتدقيق مستقل، ونشر بيانات دورية عن حجم العمليات والرسوم والقطاعات المستفيدة، ومنع المصارف أو الشركات المرتبطة بجهات نافذة من الحصول على امتيازات حصرية.
يقود سحب الليرة التركية من الشمال لخطة انتقالية معلنة، تتضمن جدولا زمنيا مرنا وضمان توافر العملة السورية الجديدة وحماية الأجور والمدخرات الصغيرة، ويتعين بالتوازي فتح حسابات مراسلة في أكثر من دولة، وبناء نظام دفع سوري يملك استقلاله التقني والقانوني.
يبقى الاتفاق قابلا لأن يكون خطوة نحو توحيد السوق، لكنه يحمل في صيغته غير المنشورة أخطار تحويل ضعف سوريا الراهن إلى امتياز طويل الأجل للطرف الأقوى.
السيادة النقدية لا تستعاد بمجرد تغيير العملة المتداولة، بل ببناء مؤسسات تمنع الشريك الضروري من التحول إلى بوابة وحيدة للاقتصاد الوطني.
الحساب التركي لدمشق: بوابة لاستعادة السيادة أم طريق إلى تبعية مالية جديدة؟
توزيع الأثر الاقتصادي والاجتماعي
مؤشرات الاقتصاد الكلي المرتبطة
من يستفيد ومن يتحمل الكلفة؟
| الفئة | المنافع / المخاطر | التقييم |
|---|---|---|
| المستوردون الكبار | انخفاض كلفة التحويل، تسريع التسويات، وصول أسهل للتمويل التركي | مستفيد رئيسي |
| تجار الشمال (إدلب، حلب) | خبرة في التعامل مع الليرة التركية، قرب من المعابر، شبكات قائمة | مستفيدون |
| الصناعيون المحليون | منافسة إضافية من السلع التركية، ضعف البنية التحتية والتمويل | متضررون |
| المستهلكون والأسر | انتقال تقلبات الليرة التركية إلى الأسعار، نقص السيولة، تضخم مستورد | خطر مرتفع |
| المصرف المركزي السوري | تسهيل مؤقت، لكن فقدان السيطرة على معايير الدفع والبيانات | تبعية متزايدة |
الخلاصة التحليلية: الاتفاق يمنح منافع فورية للتجارة والتحويلات، لكنه يعمق الاعتماد على تركيا كشريك وحيد، مع مخاطر تضخمية واضحة بسبب ارتفاع تضخم الليرة التركية (32.1%)، وغياب النص المنشور يمنح أنقرة مرونة في التفسير، بينما تتحمل الفئات الأقل حماية (الصناعيون، المستهلكون) الكلفة الأكبر.