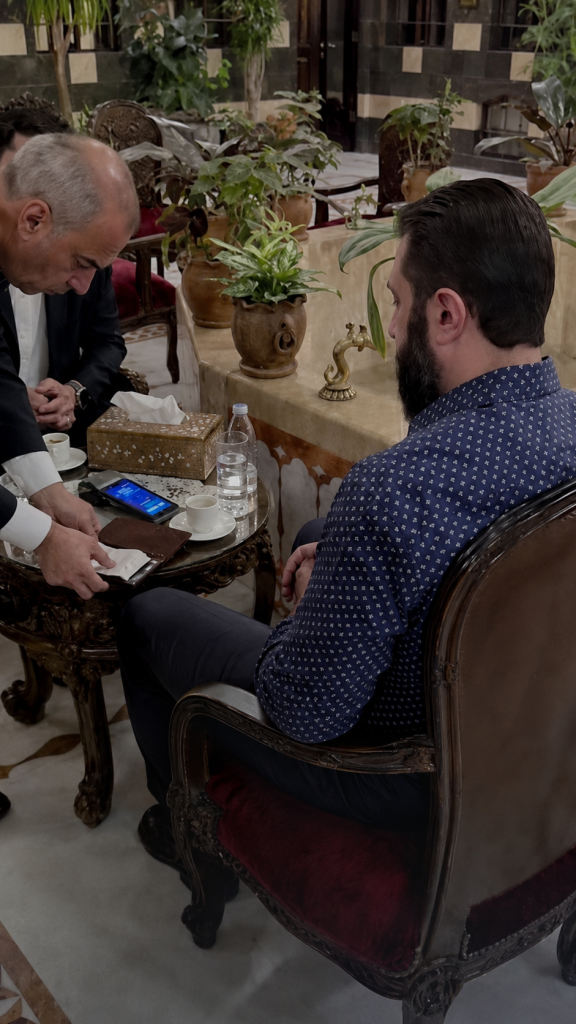

في مطعم بدمشق القديمة، مرر الرئيس الانتقالي أحمد الشرع بطاقة “فيزا”، فأعلنت آلة الدفع نجاح العملية، وكانت الصورة محسوبة بعناية؛ دولة خرجت من عزلة مالية طويلة، ورئيسها يختبر بيده اتصالا جديدا بالاقتصاد العالمي.
خارج إطار الكاميرا، كانت ملايين الأسر تختبر سؤالا أبسط: هل يكفي الدخل لشراء الخبز والسكن والطاقة؟
نجاح العملية ليس خبرا زائفا ولا حدثا بلا قيمة؛ لكنه يقيس قدرة شبكة دولية على قبول بطاقة أجنبية، ولا يقيس قدرة السوري على امتلاك بطاقة أو حساب مصرفي أو دخل قابل للإنفاق.
السؤال الاقتصادي ليس هل وصلت “فيزا” إلى سوريا؟ بل من يستطيع الوصول إليها، ومن سيحصل على مكاسبها، وما الذي سيتغير في حياة الناس؟
ما الذي نجح فعلا؟
أجريت العملية في 26 آب 2026 ضمن أول اختبار حي لمعاملة دولية عبر “فيزا” في سوريا، بالتعاون مع “فرنسبنك” اللبناني وشركة «بايميرا» السورية.
في اليوم نفسه أعلنت “ماستركارد” و”QNB” إتمام عملية دولية موازية، وجاءت هذه الخطوة بعد يومين من شطب الولايات المتحدة سوريا من قائمة الدول الراعية للإرهاب.
لكن الخدمة لم تصبح وطنية بعد، فالانتشار سيكون تدريجيا، ويستهدف في مرحلته الأولى قبول البطاقات الدولية لدى تجار مؤهلين، مثل الفنادق والمطاعم وبعض الجهات الحكومية، ولا يوجد حتى الآن جدول معلن لإصدار بطاقات “فيزا” محلية على نطاق واسع، ولا بيانات عن عدد أجهزة الدفع العاملة أو المحافظات التي ستغطيها أو الرسوم التي سيتحملها التاجر والمستهلك.
نجح اختبار تقني؛ أما بناء سوق مدفوعات شاملة فما زال مهمة طويلة.
اقتصاد الوصول لا اقتصاد الصورة
في الاقتصاد لا تتساوى إتاحة الخدمة نظريا مع القدرة الفعلية على استخدامها، فالبطاقة تحتاج حسابا موثوقا، ودخلا منتظما، ومصرفا قادرا على التسوية، وكهرباء واتصالا، وتاجرا يقبلها بكلفة معقولة، وغياب أحد هذه الشروط يحول هذه التقنية من خدمة عامة إلى امتياز ضيق.
تكشف أرقام المركز السوري لبحوث السياسات اتساع الفجوة بين دخل السوريين وكلفة تلبية احتياجاتهم الأساسية، ففي تموز 2026 بلغ متوسط أجر الموظف الجامعي في القطاع العام نحو 1.506 مليون ليرة شهريا، بينما قدّر المركز الحد الأدنى اللازم لتأمين غذاء الأسرة بنحو 3.38 ملايين ليرة شهريا، ويرتفع إلى 5.32 ملايين عند احتساب الاحتياجات الأساسية الأخرى، وإلى 7.35 ملايين وفق المعيار الأوسع للفقر.
هذا الأجر لا يغطي سوى 44.5% من خط الفقر المدقع، و28.3% من الخط الأدنى، فالمشكلة ليست في أداة الدفع وحدها، بل في غياب ما يكفي لدفعه.
حتى مع تراجع مؤشر الأسعار 1.9% خلال تموز لا يعني انفراجا معيشيا، فبقيت الأسعار أعلى 24.8% من مستواها قبل عام، وقاربت عشرة أمثال مستواها في 2021، وارتفعت كلفة السكن والمياه والكهرباء والوقود 36.9% سنويا.
هذه أرقام تصف اقتصادا تستهلك فيه الدخول قبل أن تصل إلى خيار الادخار أو الائتمان أو الشراء الرقمي.
شبكة دفع ليست نظاما ماليا
الخلط بين “مرور” عملية دفع وإصلاح القطاع المصرفي يشبه الخلط بين فتح طريق وإعادة بناء المدينة.
يصف البنك الدولي القطاع المالي السوري بأنه صغير، وشديد الاعتماد على النقد، ومحدود الوساطة، ومتقادم والبنية الرقمية، والمصارف تعاني خللا كبيرا، وأدوات السياسة النقدية شبه غائبة، مع فجوات واسعة في البيانات.
يمكن لشبكة البطاقات تسهيل المدفوعات وربط السوق بالخارج، لكنها لا تعالج وحدها الاختلال البنيوي في القطاع المصرفي، ولا تعيد إليه دوره في حماية المدخرات وتمويل الاقتصاد، واستعادته تتطلب إصلاحا يضمن رقابة مصرفية فعالة وشفافية في تقييم أصول المصارف، ويمنع احتكار خدمات الدفع وتحويلها إلى مصدر ريع لمؤسسات محدودة.
يظهر هنا عدم تماثل المعلومات، فيرى المواطن عملية ناجحة، لكنه لا يملك البيانات اللازمة لتقدير كلفتها ونطاقها وقابليتها للتوسع.
في غياب بيانات تسمح بقياس الأثر الفعلي، يصبح الحدث أقرب إلى التسويق السياسي منه إلى مؤشر على تحول اقتصادي.
من يقطف المكاسب أولا؟
في مرحلتها الحالية، يرجح أن تتركز فائدة الخدمة في استقبال إنفاق القادمين من الخارج وربط قطاعات الضيافة والتجارة في دمشق والمراكز الكبرى بشبكات الدفع الدولية.
أما أصحاب الدخول المحدودة والقطاعات الإنتاجية والمنشآت الصغيرة خارج هذه المراكز، فلن يلمسوا أثرا مباشرا ما لم يترافق التوسع التقني مع تحسين التمويل والكهرباء والاتصالات، ففوائد الانفتاح لا توزع المالي بالتساوي.
المكان هنا جزء من الاقتصاد السياسي، فالعملية تمت في دمشق القديمة، حيث السياحة والرمزية والسلطة والبنية التحتية أكثر كثافة.
في المقابل، يسجل المركز السوري لبحوث السياسات أن نقص المازوت في الحسكة عطل مولدات وأفرانا ومطاحن ومحطات مياه ونقلا محليا، فربط المركز بالشبكات الدولية قبل ربط الأطراف بالخدمات الأساسية يوسع التفاوت المكاني، فتتدفق العملة الصعبة إلى دوائر السياحة والاستيراد، بينما تبقى مناطق الإنتاج والعمل في اقتصاد نقدي مرتفع الكلفة.
تزداد حدة المفارقة حين يقدر برنامج الأغذية العالمي أن 7.2 ملايين سوري يعانون انعدام الأمن الغذائي الحاد، فيما يحتاج 15.6 مليون شخص إلى مساعدات إنسانية وفق “يونيسف”، كما يقدر البنك الدولي كلفة إعادة الإعمار بنحو 216 مليار دولار، أي قرابة عشرة أمثال الناتج المحلي المقدر لعام 2024.
أمام هذا الحجم، تبدو عملية البطاقة كفتح نافذة في مبنى ما زالت أساساته متضررة.
خطوة تقنية لا تكفي لقياس التعافي
يمثل نجاح الاختبار خطوة عملية في إعادة ربط سوريا بشبكات المال الدولية، ويسهم توسعه في رفع كفاءة المدفوعات والتحويلات وتقليل الاعتماد على النقد.
يتوقع صندوق النقد الدولي نموا يتجاوز 10 في المئة خلال 2026، مدفوعا بتحسن الزراعة والطاقة والتجارة والخدمات، بالتوازي مع استمرار تفاوت النمو بين المناطق واتساع الفقر وارتفاع التضخم.
لا تعني نسبة النمو المرتفعة بالضرورة تحسنا موازيا في معيشة الأسر، لأنها تنطلق من قاعدة اقتصادية شديدة الانكماش وتتركز مكاسبها في قطاعات ومناطق محددة.
يقاس أثر منظومة البطاقات بقدرتها على خفض كلفة المعاملات وتوسيع الوصول إلى الخدمات المالية، لا بمجرد تشغيلها أو زيادة عدد عملياتها.
الاختبار الحقيقي: من القبول إلى الشمول
تحتاج الحكومة إلى نشر بيانات دورية قابلة للتدقيق عن نطاق انتشار الخدمة وكلفتها، ومدى إسهامها في توسيع الشمول المالي وتمويل النشاط الاقتصادي خارج المراكز الكبرى.
ينبغي أيضا حماية البيانات، ووضع آلية واضحة للشكاوى والاسترداد، ومنع الاحتكار، وضمان ألا يصبح الانتقال الرقمي وسيلة لاستبعاد من لا يملك هاتفا أو حسابا أو اتصالا مستقرا.
بطاقة دولية تعمل في دمشق خبر جيد، لكنه ليس شهادة تعافٍ للاقتصاد السوري، فهي دليل على فتح بوابة خارجية، فيما يبقى الداخل مثقلا بفقر واسع، وأجور عاجزة، وبنوك ضعيفة، وخدمات متفاوتة، وكلفة إعمار هائلة.
قيمة اللحظة ستتحدد لاحقا، فإما أن تصبح بداية لبنية مالية تخدم الأجور والإنتاج والتحويلات في جميع المحافظات، وإما أن تبقى رمزا لاقتصاد يستطيع استقبال مال الزائر قبل أن يمنح مواطنه دخلا وحسابا وائتمانا آمنا.
بطاقة «فيزا» في دمشق
بوابة إلى العالم أم واجهة فوق اقتصاد منهك؟
فجوة الأجر مقابل خطوط الفقر (أسرة، مليون ل.س)
المصدر: المركز السوري لبحوث السياسات، تموز 2026
مؤشرات الأسعار (نسبة التغير)
تراجع شهري 1.9% – ارتفاع سنوي 24.8% – 10 أضعاف 2021 – السكن والطاقة 36.9%
الأمن الغذائي والمساعدات الإنسانية (مليون شخص)
برنامج الأغذية العالمي & يونيسف
كلفة الإعمار مقابل الناتج المحلي (مليار $)
تقديرات البنك الدولي، الناتج المحلي 2024 ~ 21.6 مليار $
توزيع فوائد شبكة الدفع الرقمية
المراكز الكبرى (دمشق، سياحة) مقابل الأطراف والمناطق الإنتاجية
مؤشرات الاقتصاد الكلي (تقديرات 2026)
صندوق النقد الدولي، تقديرات أولية
الخلاصة التحليلية: بين الاختبار التقني والواقع المعيشي
ما تحقق:
- نجاح اختبار تقني لمعاملة Visa وMastercard.
- ربط محتمل لقطاعات السياحة والضيافة بالشبكات الدولية.
- خطوة أولى نحو تخفيف العزلة المالية.
التحديات القائمة:
- أجر الموظف لا يغطي 45% من خط الفقر المدقع.
- 7.2 مليون يعانون انعدام الأمن الغذائي الحاد.
- كلفة الإعمار 216 مليار دولار (10 أضعاف الناتج المحلي).
- تفاوت مكاني حاد في توزيع فوائد الخدمات الرقمية.
السؤال المحوري: هل تتحول البطاقة إلى بوابة شمول مالي، أم تبقى واجهة فوق اقتصاد هشّ؟